本文為東京不動產研究所《東京不動產數據報告》2026 年第 3 季(創刊號)的商辦篇。完整報告可在 bukken.io 的日本不動產市場報告頁面閱讀。
東京商辦整棟的成交單價,十五年漲了 2.5 倍。2025 年含辦公室用途的整棟交易共 418 筆,總樓地板每平方公尺單價中位數 78 萬日圓,2010 年為 32 萬日圓;都心 5 區(千代田、中央、港、澀谷、新宿)為 126 萬日圓,2010 年為 41 萬日圓,漲了 3.1 倍。
2025 年:418 筆整棟交易,總價中位 3.5 億日圓
2025 年的整棟交易,總價中位數 3.5 億日圓,總樓地板中位數 400 ㎡。這份成交資料不含租金與空置率。
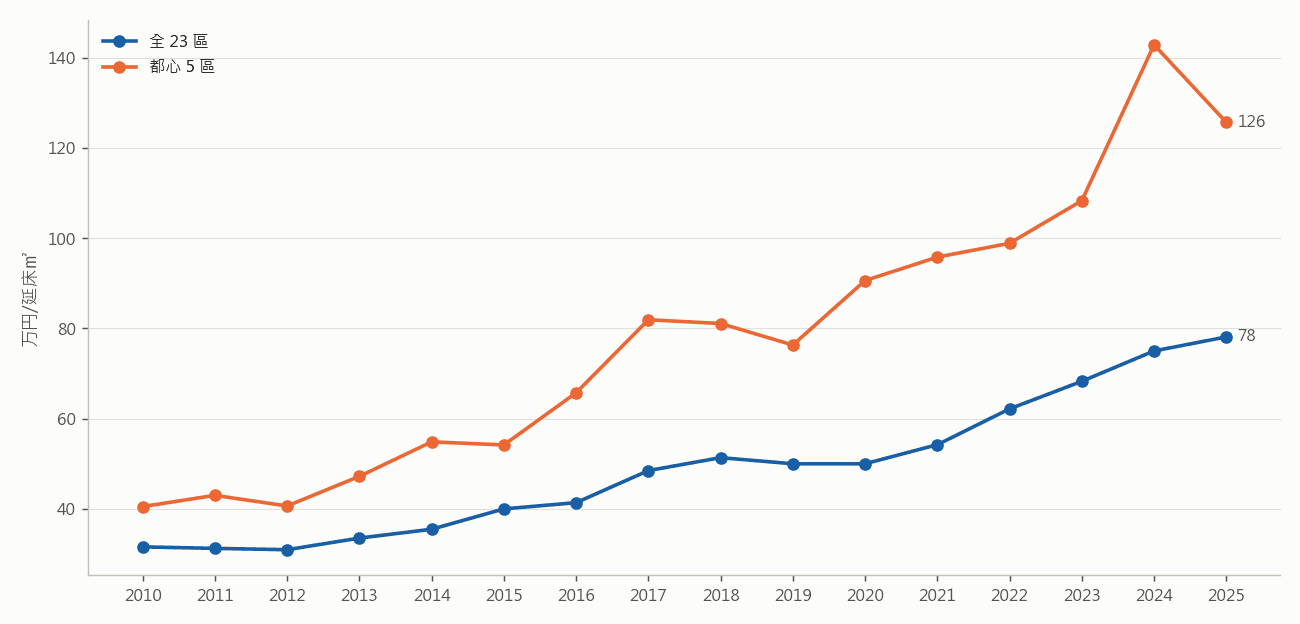
圖 1 含辦公室用途整棟交易的總樓地板 ㎡ 單價中位數。資料來源:國土交通省「不動産情報ライブラリ」,東京不動產研究所整理。
表 1 商辦整棟交易年度統計
| 年 | 筆數 | 總樓地板 ㎡ 單價中位(萬日圓) | 都心 5 區 ㎡ 單價中位(萬日圓) | 總價中位(億日圓) |
|---|---|---|---|---|
| 2018 | 521 | 51.4 | 81.1 | 2.2 |
| 2019 | 426 | 50.0 | 76.3 | 2.2 |
| 2020 | 383 | 50.0 | 90.6 | 2.2 |
| 2021 | 416 | 54.2 | 95.8 | 2.2 |
| 2022 | 423 | 62.2 | 98.9 | 2.7 |
| 2023 | 431 | 68.3 | 108.3 | 2.7 |
| 2024 | 446 | 75.0 | 142.9 | 3.0 |
| 2025 | 418 | 78.1 | 125.7 | 3.5 |
資料來源:國土交通省「不動産情報ライブラリ」,東京不動產研究所整理。
讀這組數字時有三點要留意:
- 樣本是「含辦公室用途」的整棟交易,不等於全部都是純辦公大樓。
- 單價以整棟的總樓地板面積計算,和住宅篇的中古公寓 ㎡ 單價計算基礎不同,不宜直接比較。
- 逐年中位數會受當年成交了哪些物件影響。例如都心 5 區 2024 年為 142.9 萬日圓、2025 年為 125.7 萬日圓,單一年份的升降不宜直接解讀成行情轉向。
商辦為什麼漲得比住宅多:利率與租金收益
商辦整棟的長期漲幅高於住宅,因為主要買家是法人與 REIT,價格會直接受到利率和租金收益影響。利率下降時,商辦價格通常更容易上升;利率上升,或租金、出租率轉弱時,商辦也可能比住宅更早降溫。 因此,辦公型 J-REIT 可以作為觀察住宅市場的參考指標。
個人投資人怎麼觀察商辦市場
個人不容易直接買整棟商辦,可以觀察辦公型 J-REIT 的股價、資產淨值、租金和出租率。
如果 REIT 股價明顯低於資產淨值,但實體商辦的成交單價仍在上升,先不要急著下結論。這可能代表投資人擔心利率、租金或空置率未來的變化。確認這些數字真的轉弱之後,才把它視為住宅市場可能降溫的訊號。
如果想投資商辦市場,辦公型 J-REIT 通常比買區分所有的小坪數辦公室更容易買賣。東京整體辦公市場的平均租金與空置率,可以參考三鬼商事的資料。
資料說明
- 成交資料:國土交通省「不動産情報ライブラリ」,東京含辦公室用途的整棟交易;單價為總樓地板 ㎡ 單價的年度中位數,2025 年為最新年度。
- 這份資料不含租金與空置率。
- 本文為公開資料的整理與統計分析,不構成投資建議。
參考資料來源
本系列其他篇
- 日本中古公寓其實是三個市場:47 都道府縣房價與人口移動(2025 年)
- 東京 23 區房價 2026:二十年翻一倍,2024 年第 3 季起都心與周邊分道
- 同一區的房子為什麼價差這麼大?屋齡、離站距離與淹水深度
- 東京房市接下來看什麼:新建供給、2040 年人口與年輕人搬往哪一區