本文為東京不動產研究所《日本不動產數據報告》2026 年第 3 季(創刊號)的住宅房價篇,資料以國土交通省的成交資料為主,各區最新數字為 2026 年第 1 季。完整報告可在 bukken.io 的日本不動產數據報告頁面閱讀。
東京 23 區中古公寓的成交單價,二十年翻了一倍。但這二十年不是一路上漲:前七年原地踏步,2013 年之後才開始爬升;2024 年第 3 季之後,都心與周邊又走成兩條不同的線。
二十年翻一倍,分成三個階段
全 23 區成交 ㎡ 單價指數為 210(2005Q3=100,最新可用季 2025Q4),其中一半漲幅來自 2013 到 2019 年。三個階段是:
- 2005Q3 到 2012Q3:指數最高到 2010Q3 的 120,2012Q3 回到 104,原地踏步。
- 2013 到 2019Q3:升到 161。
- 之後到 2025Q4:來到 210。
同一季(2025Q4),都心 5 區為 224、周邊 5 區為 232,兩組都高於全 23 區,因為其餘 13 區同期只到 200,成交也比 2005 年更偏向價格較低的周邊區(都心 5 區占成交的比重從 24% 降到 20%,周邊 5 區從 19% 升到 22%)。都心 5 區指千代田、中央、港、澀谷、新宿;周邊 5 區指足立、葛飾、江戶川、板橋、練馬。2026Q1 目前只收到 1,288 筆,不到前一季(3,256 筆)的一半,圖上以虛線標為暫定,不計入。
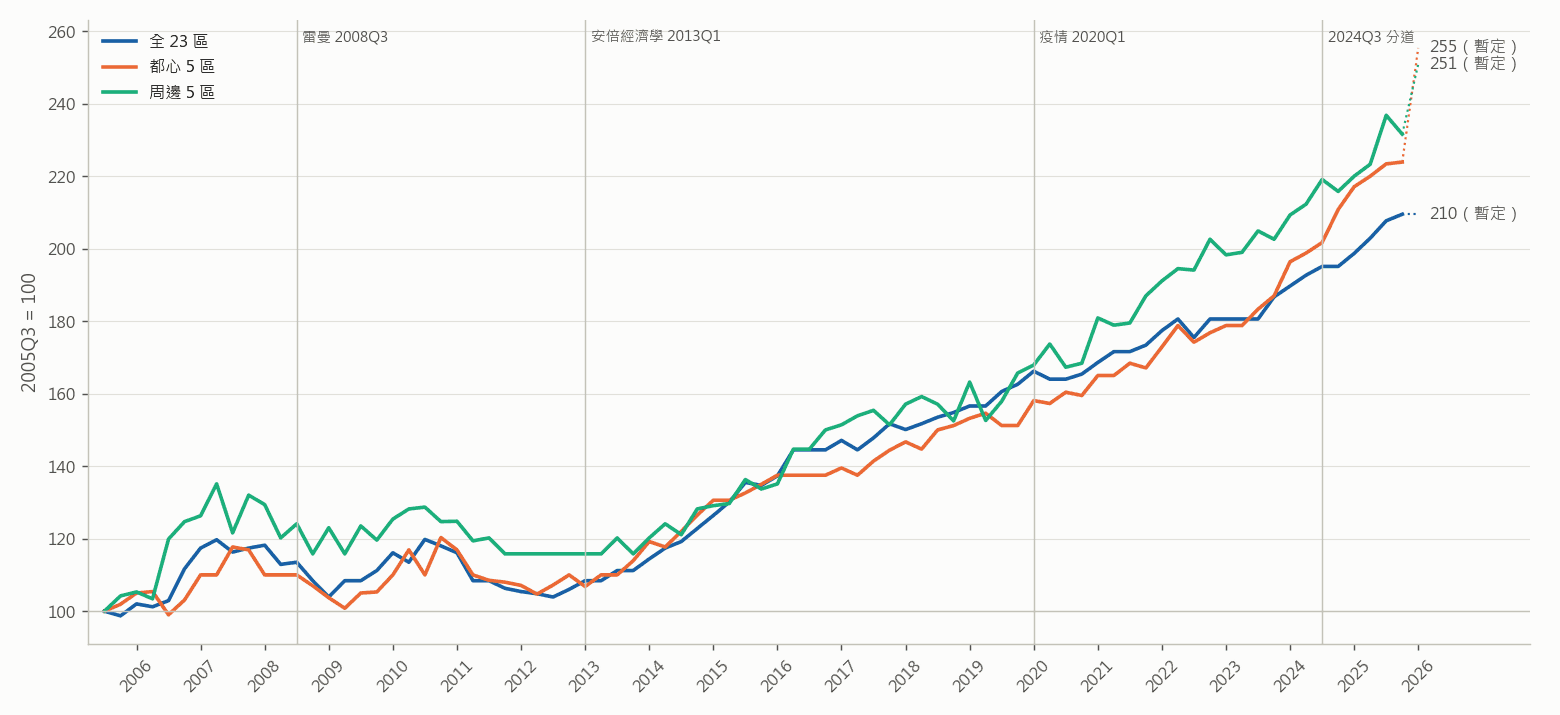
圖 1 全 23 區、都心 5 區、周邊 5 區成交 ㎡ 單價指數(2005Q3=100)。虛線為資料未齊的暫定值。資料來源:國土交通省「不動産情報ライブラリ」,東京不動產研究所整理。連到報告互動大圖表
2005 到 2012 年東京人口在增加,價格卻沒動;2013 到 2019 年的上漲,與日本銀行的寬鬆政策同步;但 2020 年以後利率回升,房價照漲,二十年資料看不出穩定的「升息就跌」關係。
實務上要追蹤的是日銀政策利率與 10 年期公債殖利率,不只是看人口。利率轉向時,都心高總價、高槓桿的物件會先反應。2013 年前買的人有十年漲幅當安全墊,2020 年後買的沒有;以實務經驗建議,後者的持有計畫要以「五年內不靠賣出」為前提。
2024 年第 3 季起,都心與周邊分道
2024Q3 之後兩條線分開:都心 5 區上升 28 點、周邊 5 區上升 7 點。REINS 成交價格指數(2021Q1=100)最新的 2026Q1 為全區 137、都心 160、周邊 132,都心 5 區與周邊 5 區的 ㎡ 單價差距約 2.5 倍(2026Q1 成交中位數 173 萬日圓對 68 萬日圓)。
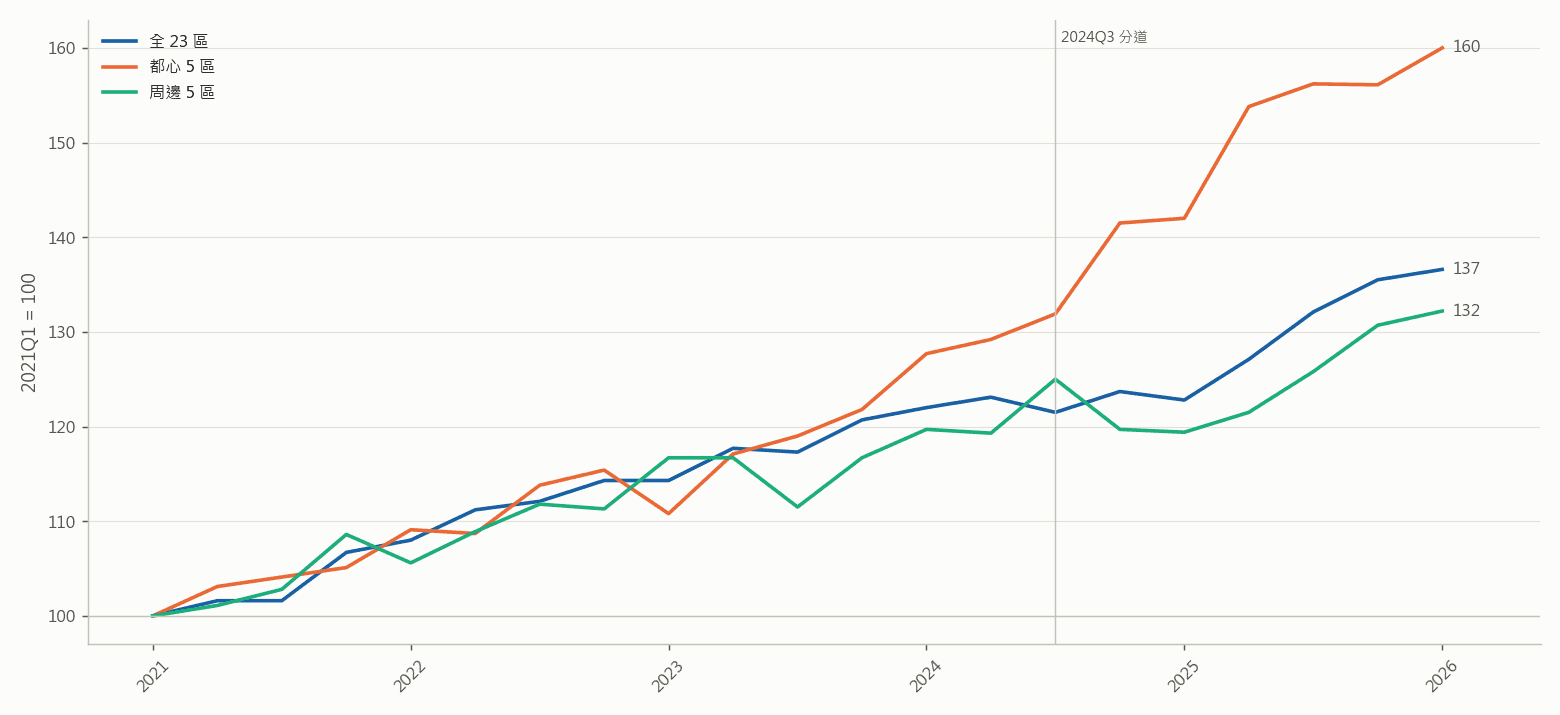
圖 2 REINS 成交價格指數(2021Q1=100)。資料來源:國土交通省「不動産情報ライブラリ」,東京不動產研究所整理。連到報告互動大圖表
2024Q3 之前都心與周邊同步,之後變成兩個市場。筆者的解讀是,都心 5 區的價格較受資金流動影響,收益主要來自資本利得與匯率;周邊 5 區較受房貸負擔能力約束,收益主要來自現金流。 用同一個殖利率門檻看兩邊,會在周邊一直覺得便宜、在都心一直買不到,兩個結論都不對。
兩邊的策略也不同:
- 都心:2024Q3 之後追都心,要以「買的是外幣計價資產、殖利率會低於周邊」為前提,無法再追求投報率;出場靠海外買盤與日圓。
- 周邊:租金若能跟上房貸利率可以續抱;出場靠本地自住需求。
23 區成績單(2026 年第 1 季)
最新 2026Q1 成交 ㎡ 單價前三名是港區 200、千代田區 197、中央區 186(萬日圓/㎡)。單季年增率(2026Q1 對 2025Q1)最高的是荒川區 +26.0%、文京區 +25.6%、千代田區 +23.2%,負成長的是大田區 -1.5%;但單季數字跳動大,成交中位數也會受賣出的房子影響。把面積、屋齡、構造、步行分鐘與災害條件拉齊後(同條件),最近四季 23 區全部上漲,從練馬區 +6.5% 到中央區 +18.7%。
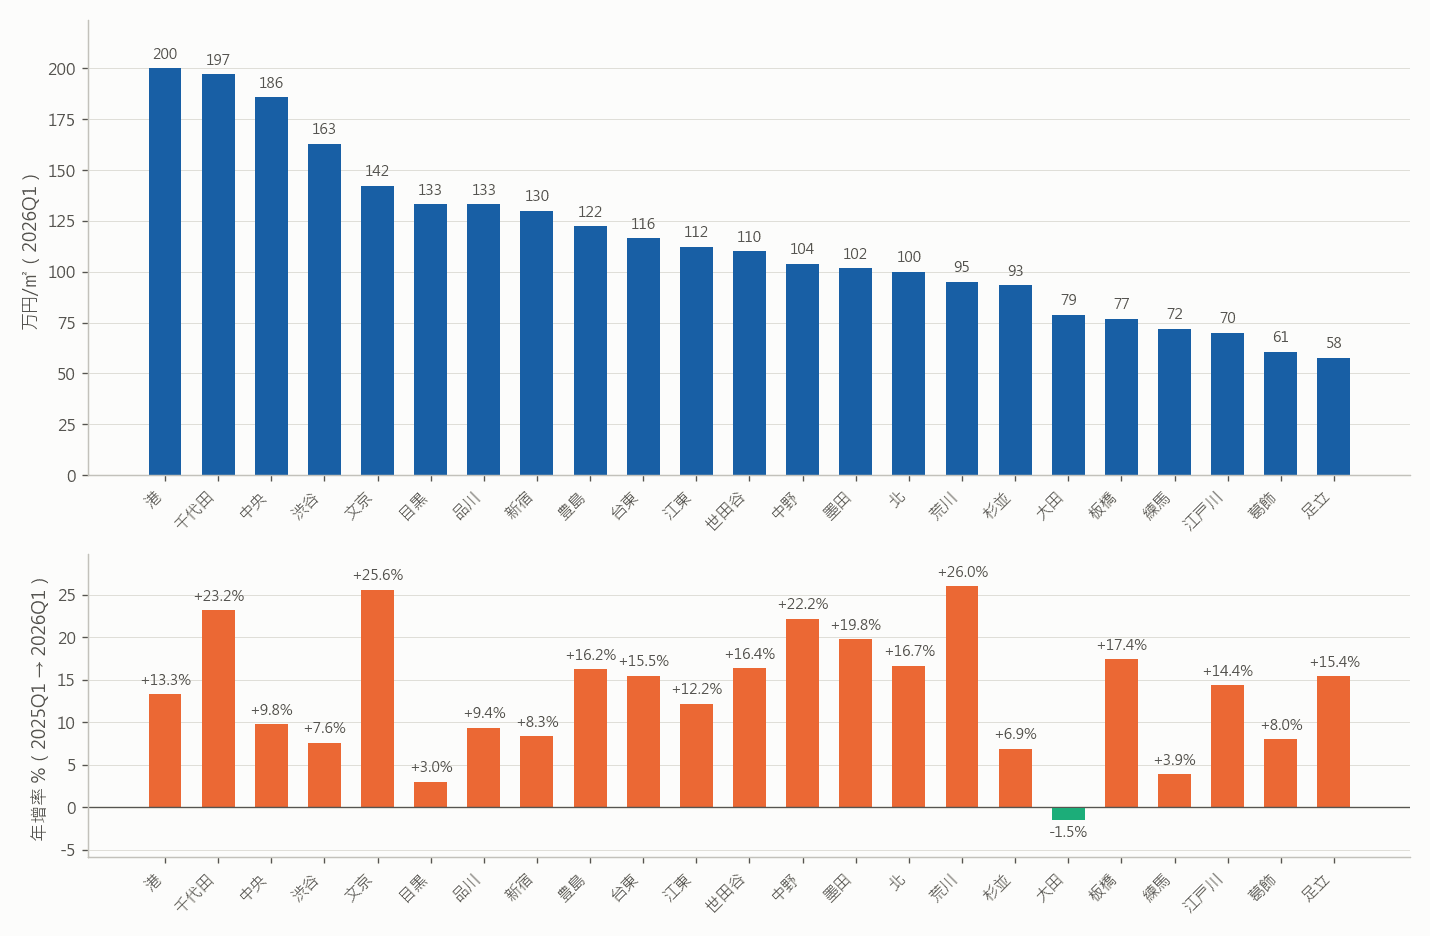
圖 3 23 區成交 ㎡ 單價中位數與年增率(2026Q1)。資料來源:國土交通省「不動産情報ライブラリ」,東京不動產研究所整理。連到報告互動大圖表
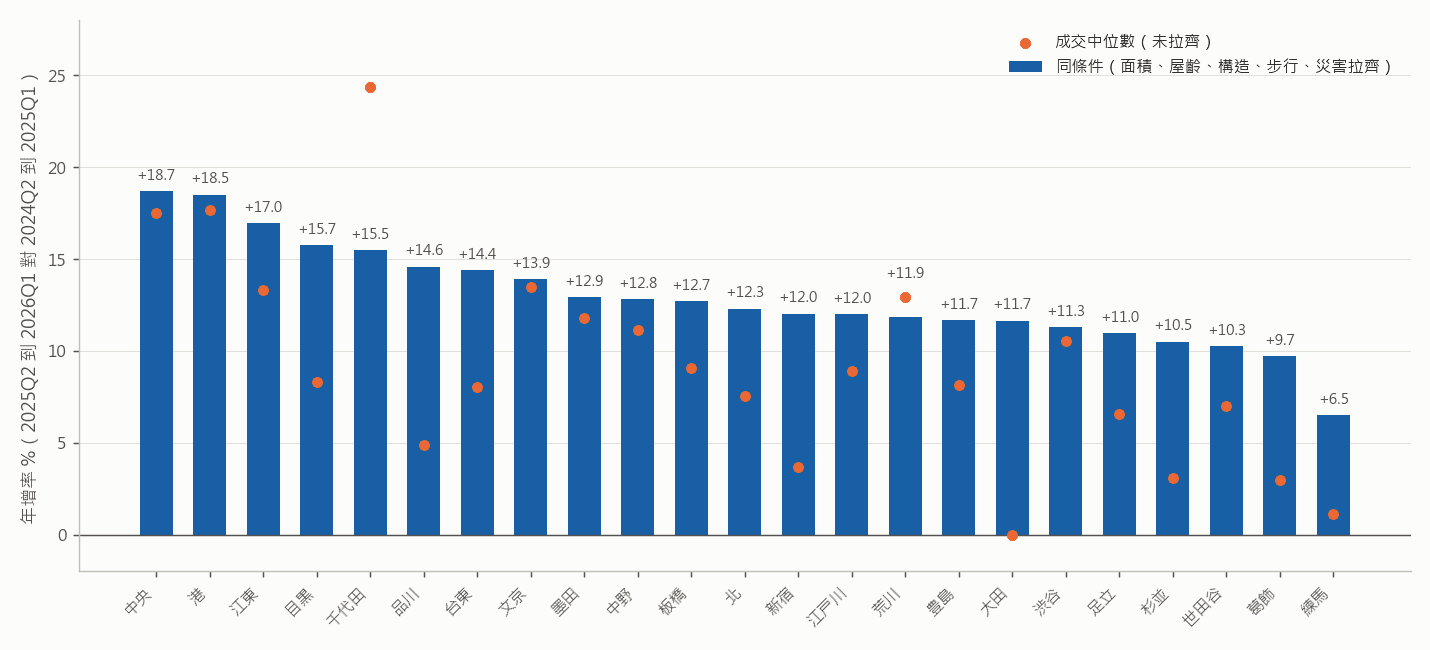
圖 4 23 區同條件年增率與成交中位數年增率(2025Q2 到 2026Q1 對前一年同期)。長條把面積、屋齡、構造、步行分鐘與災害條件拉齊(同條件),圓點是沒拉齊的成交中位數;兩者差很多的區,代表賣出的房子組成變了。資料來源:國土交通省「不動産情報ライブラリ」,東京不動產研究所整理。連到報告互動大圖表
表 1 23 區成交 ㎡ 單價、年增率(單季、同條件)、自 2022Q1 累計、成交筆數
| 區 | 2026Q1 ㎡ 單價(萬日圓) | 年增率 % | 同條件年增率 % | 自 2022Q1 累計 % | 2026Q1 成交筆數 |
|---|---|---|---|---|---|
| 港區 | 200.0 | 13.3 | 18.5 | 52.9 | 362 |
| 千代田區 | 197.1 | 23.2 | 15.5 | 50.5 | 79 |
| 中央區 | 185.7 | 9.8 | 18.7 | 60.6 | 292 |
| 澀谷區 | 162.9 | 7.6 | 11.3 | 43.8 | 221 |
| 文京區 | 142.3 | 25.6 | 13.9 | 29.7 | 196 |
| 目黑區 | 133.3 | 3.0 | 15.7 | 20.0 | 181 |
| 品川區 | 133.3 | 9.4 | 14.6 | 33.3 | 295 |
| 新宿區 | 130.0 | 8.3 | 12.0 | 22.8 | 321 |
| 豐島區 | 122.5 | 16.2 | 11.7 | 45.8 | 158 |
| 台東區 | 116.4 | 15.5 | 14.4 | 29.3 | 193 |
| 江東區 | 112.2 | 12.2 | 17.0 | 32.0 | 462 |
| 世田谷區 | 110.0 | 16.4 | 10.3 | 26.9 | 428 |
| 中野區 | 104.0 | 22.2 | 12.8 | 28.1 | 151 |
| 墨田區 | 101.8 | 19.8 | 12.9 | 36.6 | 183 |
| 北區 | 100.0 | 16.7 | 12.3 | 38.1 | 167 |
| 荒川區 | 95.0 | 26.0 | 11.9 | 47.5 | 109 |
| 杉並區 | 93.3 | 6.9 | 10.5 | 16.6 | 231 |
| 大田區 | 78.8 | -1.5 | 11.7 | 5.1 | 298 |
| 板橋區 | 76.9 | 17.4 | 12.7 | 31.5 | 293 |
| 練馬區 | 72.0 | 3.9 | 6.5 | 12.3 | 230 |
| 江戶川區 | 70.0 | 14.4 | 12.0 | 31.3 | 194 |
| 葛飾區 | 60.7 | 8.0 | 9.7 | 23.1 | 160 |
| 足立區 | 57.7 | 15.4 | 11.0 | 23.6 | 220 |
資料來源:國土交通省「不動産情報ライブラリ」,東京不動產研究所整理。年增率為 2026Q1 與前一年同季單季中位數相比;同條件年增率為 2025Q2 到 2026Q1 對前一年同期,把面積、屋齡、構造、步行分鐘與災害條件拉齊後的漲幅。成交不到 100 筆的區(本期只有千代田區,79 筆)僅供參考。
同條件比,23 區最近一年全部上漲,漲最快的仍是都心與灣岸:中央 +18.7%、港 +18.5%、江東 +17.0%;荒川、文京、中野在 +12% 到 +14%,排在中段,單季 +26% 這類數字有一半是跳動。練馬、杉並、大田看起來沒漲,是賣出的房子變舊、變小:大田區最近四季屋齡 30 年以上的占比從 36% 升到 44%,小套房從 12% 升到 17%,中位數因此持平;同條件比,三區也漲了 6.5% 到 11.7%,只是比都心慢。
以實務經驗建議,外圈買得便宜、賣得慢,持有期要以五年以上規劃,並精算現金流入,不適合短進短出。漲得快的區(如中央、港、江東,同條件年增 17% 到 19%),估價要用最近一季同條件的成交,用一年前的成交會出價過低而買不到。
寫在最後
同一區裡,屋齡、離車站的距離與淹水深度也會把價格拉開,細節見本系列〈同一區的房子為什麼價差這麼大〉;新建供給、2040 年人口與年輕人的流向,見〈東京房市接下來看什麼〉。
資料說明
- 長期指數:國土交通省「不動産情報ライブラリ」的成交價格資訊,全 23 區成交 ㎡ 單價指數以 2005Q3 為 100,最新可用季為 2025Q4。
- REINS 成交價格指數:以 2021Q1 為 100,最新為 2026Q1。REINS 自 2025 年起每季筆數明顯增加,可能是登錄覆蓋率改變,報告沒有調整。
- 各區 ㎡ 單價為 2026Q1 成交中位數。交易價格資訊落後一到兩季,最後一季件數不到前一季一半時視為暫定。
- 本文為公開資料的整理與統計分析,不構成投資建議。文中標示「以實務經驗建議」的門檻是筆者的實務經驗,不是報告資料的統計結果。
參考資料來源
本系列其他篇
- 日本中古公寓其實是三個市場:47 都道府縣房價與人口移動(2025 年)
- 同一區的房子為什麼價差這麼大?屋齡、離站距離與淹水深度
- 東京商辦整棟成交價:十五年漲到 2.5 倍,2025 年每平方公尺 78 萬日圓
- 東京房市接下來看什麼:新建供給、2040 年人口與年輕人搬往哪一區