本文為東京不動產研究所《日本不動產數據報告》2026 年第 3 季(創刊號)的展望篇。完整報告可在 bukken.io 的日本不動產數據報告頁面閱讀。
看東京房市接下來的方向,除了價格本身,還要看三件事:新房蓋得多不多、人口往哪裡長、誰在搬進來。這三組資料的時間點不同,新建供給到 2026 年 8 月,人口推計看到 2040 年,人口移動是 2025 年的實際登記,讀的時候要分開看。
新建供給:銷售型開工只有 2015 年前後高點的 42%
東京都銷售型公寓(分譲共同住宅:分譲住宅中的共同住宅,含木造等全部構造)開工,到 2026 年 8 月的 12 個月合計 19,459 戶,前一年同期為 25,154 戶(-23%)。2015 年前後的高點是 45,893 戶(2014 年 9 月到 2015 年 8 月的 12 個月合計,同一系列)。出租公寓(貸家中的共同住宅,不含長屋建與一戶建)的 12 個月合計,則從 2011 年 12 月的 38,837 戶,升到 2026 年 8 月的 60,338 戶,仍低於 2023 年的高點。東京都公布的「マンション」只算鋼骨鋼筋混凝土、鋼筋混凝土與鋼骨造,數字比報告的系列略低(2024 年 26,612 戶對 26,794 戶)。
兩者的差別在於蓋來做什麼:
- 銷售型(分譲):蓋好後一戶一戶賣給個人,每戶各有產權(區分所有),日後進入中古市場的就是這種。
- 出租型(貸家):建築主為了出租而蓋的住宅,不是為了分戶出售。戶型也比較小:東京 2024 年新建的貸家平均每戶 45.2 ㎡,分譲住宅是 79.1 ㎡。
開工也不等於銷售。
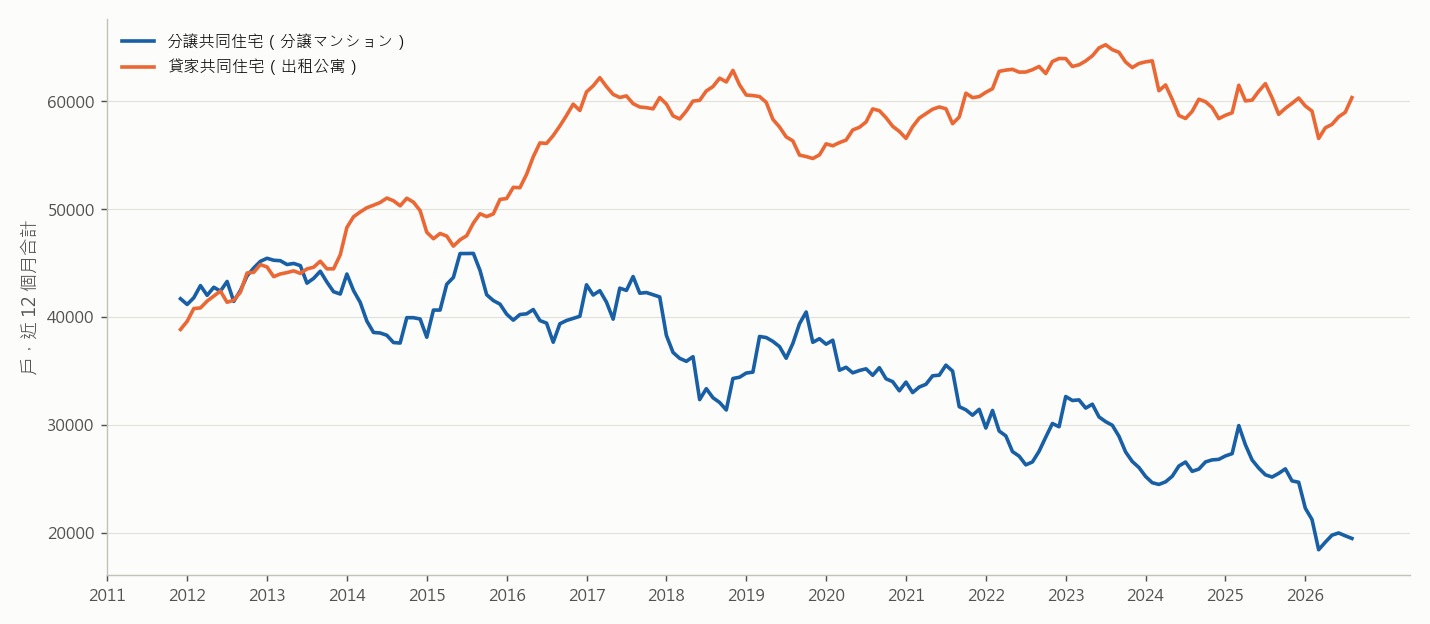
圖 1 東京都新設住宅開工戶數,近 12 個月滾動合計(到 2026 年 8 月)。資料來源:e-Stat「建築着工統計」,東京不動產研究所整理。連到報告互動大圖表
銷售型供給比 2015 年前後高點少了五成多,出租供給則比 2011 年底多了五成多。成本上升之後,出售型住宅需要一次找到能負擔高房價的買方;出租型住宅則可以用長期租金收入回收成本。當出售型住宅的利潤變薄,建商就會把部分土地和資金轉向出租型住宅。
新建供給緊,需求被推向中古,這是中古 ㎡ 單價自 2013 年以來持續上行的供給面原因。 到 2026 年 8 月的 12 個月,銷售型開工約為高點的 42%,供給仍偏緊。以實務經驗建議,可把這個比例回到七成當作供給面壓力開始出現的觀察門檻。開工戶數東京都與國土交通省每月公布,追蹤這個比例比新聞裡的「供給過剩」可靠。
反過來看,出租型開工這十幾年一直維持在高檔,代表單身小套房的出租競爭持續激烈。買出租物件,要避開和新建貸家同質的單身小套房,選新建不蓋的類型,例如車站 10 分鐘內的舊區、舊物件。
2040 年:人口還在成長的車站
2020 到 2040 年的推計人口,中央區 +20.7%、千代田區 +16.9%、港區 +16.6%;23 區中最低的是江戶川區 -1.0%。
以車站 800 公尺圈來看,成長前五名是豊洲 +24%、勝どき +23%、市ヶ谷 +22%、麹町 +21%、半蔵門 +21%。「人口還在成長、價格低於中位」的車站共 34 站(2040 年人口成長超過 6.2%、㎡ 單價低於 99 萬日圓),前段是入谷、鶯谷、木場、大井競馬場前。另一方面,進出站人次 2019 到 2023 年的變化中位數是 -9.9%,回到 2019 年水準以上的車站只有 13%。
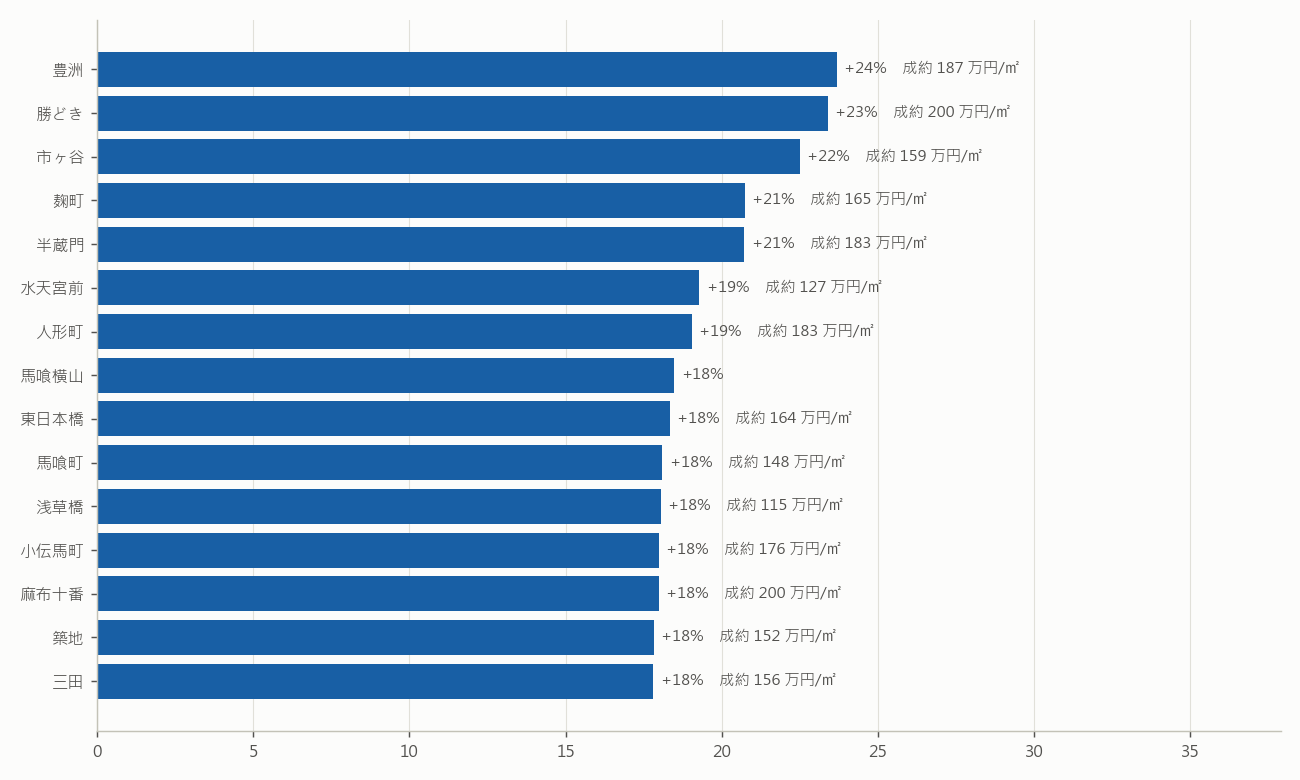
圖 2 2040 年人口還在成長的車站(800 公尺圈)。資料來源:國土交通省「不動産情報ライブラリ」、「国土数値情報」、e-Stat,東京不動產研究所整理。連到報告互動大圖表
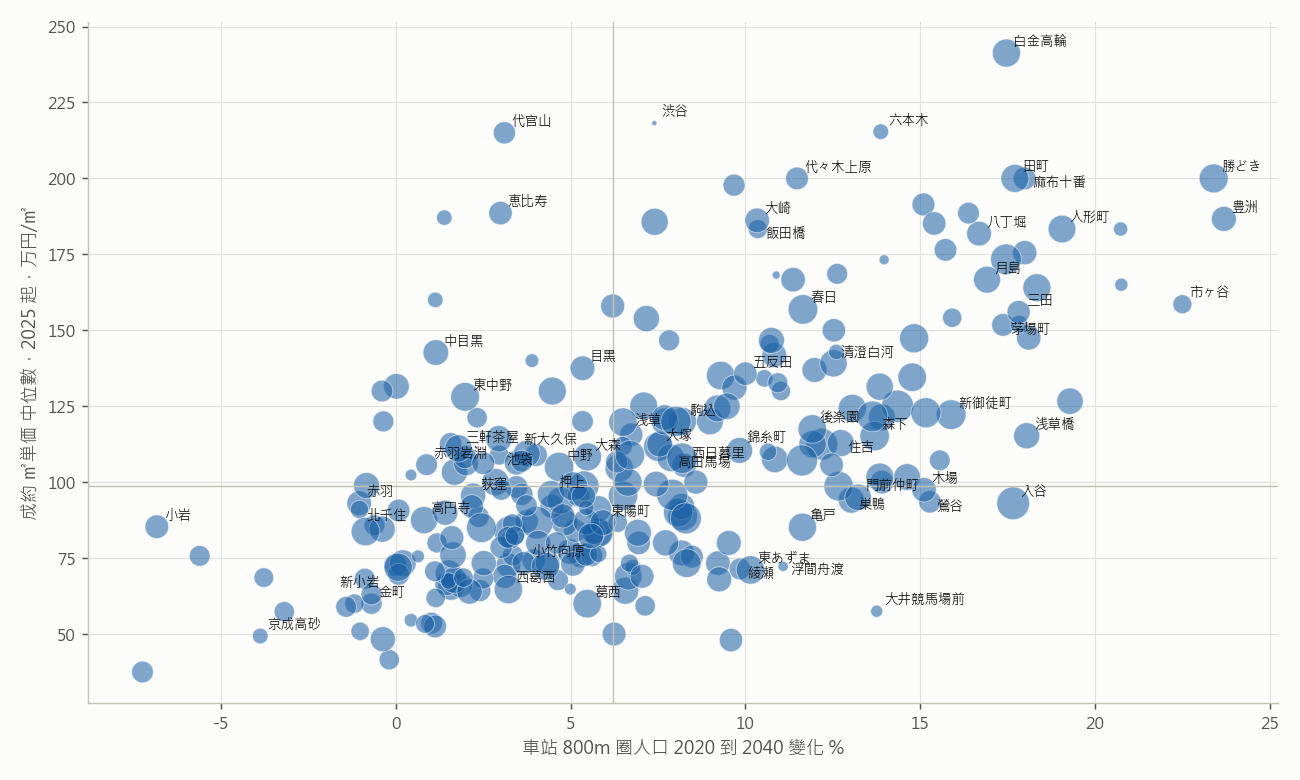
圖 3 人口成長與 ㎡ 單價(右下象限:人口還在成長、價格還便宜)。點的大小代表 2040 年 800 公尺圈人口,灰線為中位數。資料來源:國土交通省「不動産情報ライブラリ」、「国土数値情報」、e-Stat,東京不動產研究所整理。連到報告互動大圖表
表 1 人口還在成長、價格低於中位的車站(前 10)
車站 | 2020 到 2040 年人口 % | 2040 年 65 歲以上 % | ㎡ 單價(萬日圓,2025 年起) | 成交數 |
|---|---|---|---|---|
入谷 | 17.7 | 25.1 | 93.0 | 134 |
鶯谷 | 15.3 | 24.7 | 93.5 | 66 |
木場 | 15.1 | 23.3 | 97.5 | 93 |
大井競馬場前 | 13.8 | 19.8 | 57.5 | 45 |
門前仲町 | 13.2 | 23.8 | 95.0 | 88 |
巣鴨 | 13.0 | 20.8 | 94.1 | 68 |
亀戸 | 11.6 | 23.7 | 85.2 | 244 |
浮間舟渡 | 11.1 | 23.4 | 72.3 | 46 |
東あずま | 10.1 | 24.9 | 71.1 | 42 |
綾瀬 | 9.8 | 25.9 | 71.4 | 112 |
資料來源:國土交通省「不動産情報ライブラリ」、「国土数値情報」、e-Stat,東京不動產研究所整理。
東京人口明顯往都心集中。投資看站不看區:都心邊緣的舊市區,是人口成長線與價格線交叉的地方,這 34 站就是交叉點的清單。先從清單裡挑,再用〈同一區的房子為什麼價差這麼大〉裡的步行分鐘與淹水深度過濾。
進出站人次沒有回到疫情前,顯示通勤需求可能已經出現結構性變化。通勤便利的溢價比以前難撐,居住環境的權重在上升:以實務經驗建議,同樣的預算,不要為了離車站近 1 分鐘多付溢價,把錢放在公園、學區、低層住宅區這類環境條件上。
推計人口是趨勢推估,都心的成長取決於興建中的塔樓是否實際完工。買塔樓押的是完工後的供給,買舊區押的是已經住在那裡的人口,後者的預測風險小得多。
誰在搬進 23 區:20 多歲撐起淨流入
2025 年 23 區轉入超過前三名是足立區 +6,370(日本人 +5,404、外國人 +966)、世田谷區 +5,780(日本人 +4,670、外國人 +1,110)、大田區 +5,733(日本人 +5,303、外國人 +430)。淨流出的區有台東區 -32、千代田區 -51、中野區 -76、港區 -365、澀谷區 -794、豐島區 -2,250、新宿區 -3,776。
外國人淨流入超過日本人的區:沒有。23 區合計淨流入 39,197 人,其中 20 多歲 +75,667 人、30 多歲 -8,403 人,65 歲以上 -10,060 人。
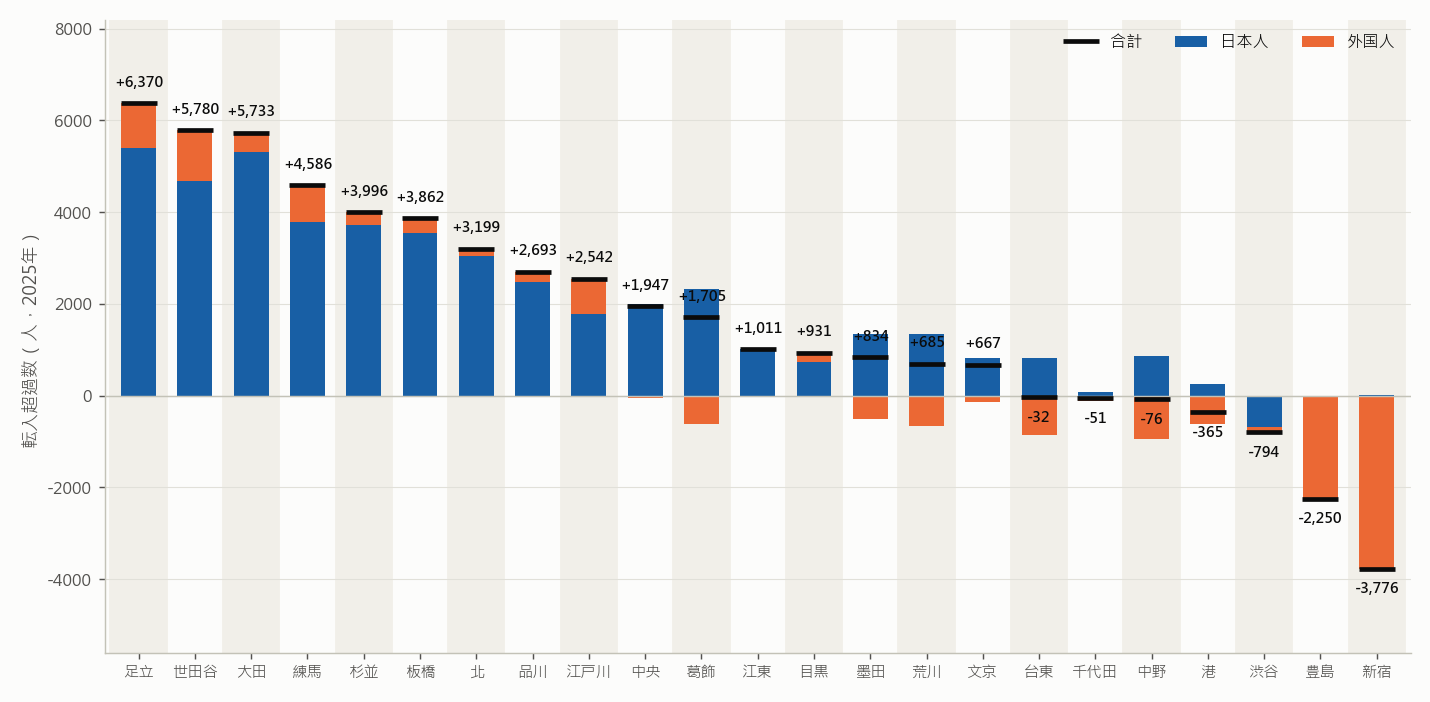
圖 4 東京 23 區轉入超過,日本人與外國人分開(2025 年)。資料來源:總務省統計局「住民基本台帳人口移動報告」(e-Stat),東京不動產研究所整理。連到報告互動大圖表
表 2 23 區轉入超過與年齡(2025 年,人)
區 | 轉入超過 | 日本人 | 外國人 | 20 到 39 歲 | 65 歲以上 |
|---|---|---|---|---|---|
足立區 | 6,370 | 5,404 | 966 | 5,696 | 60 |
世田谷區 | 5,780 | 4,670 | 1,110 | 6,318 | -764 |
大田區 | 5,733 | 5,303 | 430 | 7,416 | -845 |
練馬區 | 4,586 | 3,787 | 799 | 4,457 | -364 |
杉並區 | 3,996 | 3,711 | 285 | 4,319 | -507 |
板橋區 | 3,862 | 3,552 | 310 | 4,021 | -406 |
北區 | 3,199 | 3,045 | 154 | 3,303 | -443 |
品川區 | 2,693 | 2,482 | 211 | 5,022 | -704 |
江戶川區 | 2,542 | 1,772 | 770 | 3,764 | -417 |
中央區 | 1,947 | 2,001 | -54 | 2,546 | -71 |
葛飾區 | 1,705 | 2,326 | -621 | 1,860 | -144 |
江東區 | 1,011 | 1,016 | -5 | 4,027 | -747 |
目黑區 | 931 | 738 | 193 | 2,551 | -500 |
墨田區 | 834 | 1,352 | -518 | 2,717 | -463 |
荒川區 | 685 | 1,344 | -659 | 1,778 | -316 |
文京區 | 667 | 815 | -148 | 1,422 | -338 |
台東區 | -32 | 823 | -855 | 1,859 | -475 |
千代田區 | -51 | 70 | -121 | 539 | -105 |
中野區 | -76 | 867 | -943 | 1,792 | -498 |
港區 | -365 | 250 | -615 | 1,429 | -138 |
澀谷區 | -794 | -680 | -114 | 1,274 | -503 |
豐島區 | -2,250 | -8 | -2,242 | -95 | -711 |
新宿區 | -3,776 | 8 | -3,784 | -751 | -661 |
資料來源:總務省統計局「住民基本台帳人口移動報告」(e-Stat),東京不動產研究所整理。
流入集中在足立、世田谷、大田、練馬這類外圍區,新宿、豐島、澀谷、港反而淨流出,而且新宿與豐島的流出主要是外國人往外搬。20 多歲是唯一大量淨流入的年齡層,65 歲以上幾乎每一區都在流出。
上一節的推計人口在都心成長,靠的是塔樓與遷入的年輕人;外圍區的淨流入以 20 到 39 歲為主。筆者推估,這群租客多為單身與新婚,需求集中在 25 到 45 ㎡、租金落在這個年齡層薪水付得起的區間。
實務上,買出租物件看該區轉入超過的結構,比看總人口有用。新宿、豐島這類外國人正在搬出的區,空置期會拉長,以實務經驗建議,算殖利率時可多留一個月空置當緩衝。
寫在最後:利率是年底前最該盯的變數,但東京不是一個市場
過去二十年看不出「升息、房價就跌」的固定關係:2013 到 2019 年利率降、房價漲,2020 年以後利率回升,房價照漲。但 2026 年 10 年期公債殖利率一年升了 1.3 個百分點,是二十年來最快,舊經驗不一定適用,所以利率是年底前最該盯的變數,不能只看最近的成交價。
不過東京不是一個市場,不同分區的價格和人口流入、年齡結構、租屋需求差很多;都心價格上漲,不代表所有區都會一起漲,需要把分區房價和人口變化放在一起看。看人口時,看 2040 年推計與轉入超過,不看進出站人次:都心邊緣的舊市區是人口線與價格線的交叉點,出租物件鎖定 20 到 39 歲淨流入的區。
接下來可以持續追蹤這四組數字:
- 日銀政策利率與 10 年期公債殖利率(見〈東京 23 區房價 2026〉)。
- 東京都銷售型公寓開工相對 2015 年前後高點的比例(以實務經驗建議,七成可當作觀察門檻)。
- 辦公型 J-REIT 的股價、資產淨值、租金和出租率(見〈東京商辦整棟成交價〉)。
- 各區轉入超過的年齡結構。
資料說明
- 新建供給:e-Stat「建築着工統計」(2025 年 1 月起接 e-Stat 月報檔案第 18 表的東京都列,同一調查、同一定義),東京都新設住宅開工戶數的近 12 個月滾動合計,資料到 2026 年 8 月。銷售型為分譲住宅中的共同住宅(含木造等全部構造),出租公寓為貸家中的共同住宅(不含長屋建與一戶建)。開工不等於銷售。
- 人口推計:2020 到 2040 年的將來推計人口(500m 網格),以車站 800 公尺圈彙總;推計是趨勢推估。
- 進出站人次:車站別進出站人次,比較 2019 與 2023 年。
- 人口移動:總務省統計局「住民基本台帳人口移動報告」2025 年,為市區町村之間的遷移登記,不含從海外入境。
- ㎡ 單價:國土交通省「不動産情報ライブラリ」,2025 年起的成交。
- 本文為公開資料的整理與統計分析,不構成投資建議。文中標示「以實務經驗建議」的門檻是筆者的實務經驗,不是報告資料的統計結果。
參考資料來源
- 國土交通省|建築着工統計調査報告
- 東京都|住宅着工統計(令和 6 年,含戶均樓地板面積)
- 總務省統計局|住民基本台帳人口移動報告
- 國土交通省|国土数値情報ダウンロードサイト
- 國土交通省|不動産情報ライブラリ
- 日本不動產數據報告 2026 年第 3 季|東京 23 區房價與全國行情|東京不動產研究所
本系列其他篇
- 日本中古公寓其實是三個市場:47 都道府縣房價與人口移動(2025 年)
- 東京 23 區房價 2026:二十年翻一倍,2024 年第 3 季起都心與周邊分道
- 同一區的房子為什麼價差這麼大?屋齡、離站距離與淹水深度
- 東京商辦整棟成交價:十五年漲到 2.5 倍,2025 年每平方公尺 78 萬日圓