本記事は、東京不動産研究所『日本不動産データレポート』2026年第3四半期(創刊号)の住宅価格編です。主なデータは国土交通省の成約データで、各区の最新の数字は2026年第1四半期のものです。レポート全文は、bukken.ioの日本不動産データレポートページでご覧いただけます。
東京23区の中古マンション成約単価は、20年で2倍になりました。ただし、この20年は一本調子の上昇ではありません。最初の7年は足踏みが続き、上昇が始まったのは2013年以降です。さらに2024年第3四半期以降は、都心と周辺が別々の線を描くようになりました。
20年で2倍、3つの局面に分かれる
23区全体の成約㎡単価指数は210(2005Q3=100、利用可能な直近四半期は2025Q4)で、上昇幅の半分は2013〜2019年に生じたものです。3つの局面は次のとおりです。
- 2005Q3〜2012Q3:指数は最高で2010Q3の120まで上がり、2012Q3に104へ戻って、足踏みが続きました。
- 2013〜2019Q3:161まで上昇しました。
- その後2025Q4まで:210に達しました。
同じ四半期(2025Q4)の都心5区は224、周辺5区は232で、いずれも23区全体を上回ります。これはその他13区が同期に200にとどまり、成約の構成も2005年より価格の低い周辺区に寄ったためです(都心5区の成約比率は24%から20%へ低下、周辺5区は19%から22%へ上昇)。都心5区は千代田・中央・港・渋谷・新宿、周辺5区は足立・葛飾・江戸川・板橋・練馬を指します。直近の2026Q1は1,288件と前四半期(3,256件)の半分に満たないため、図では破線の暫定値とし、本文には含めていません。
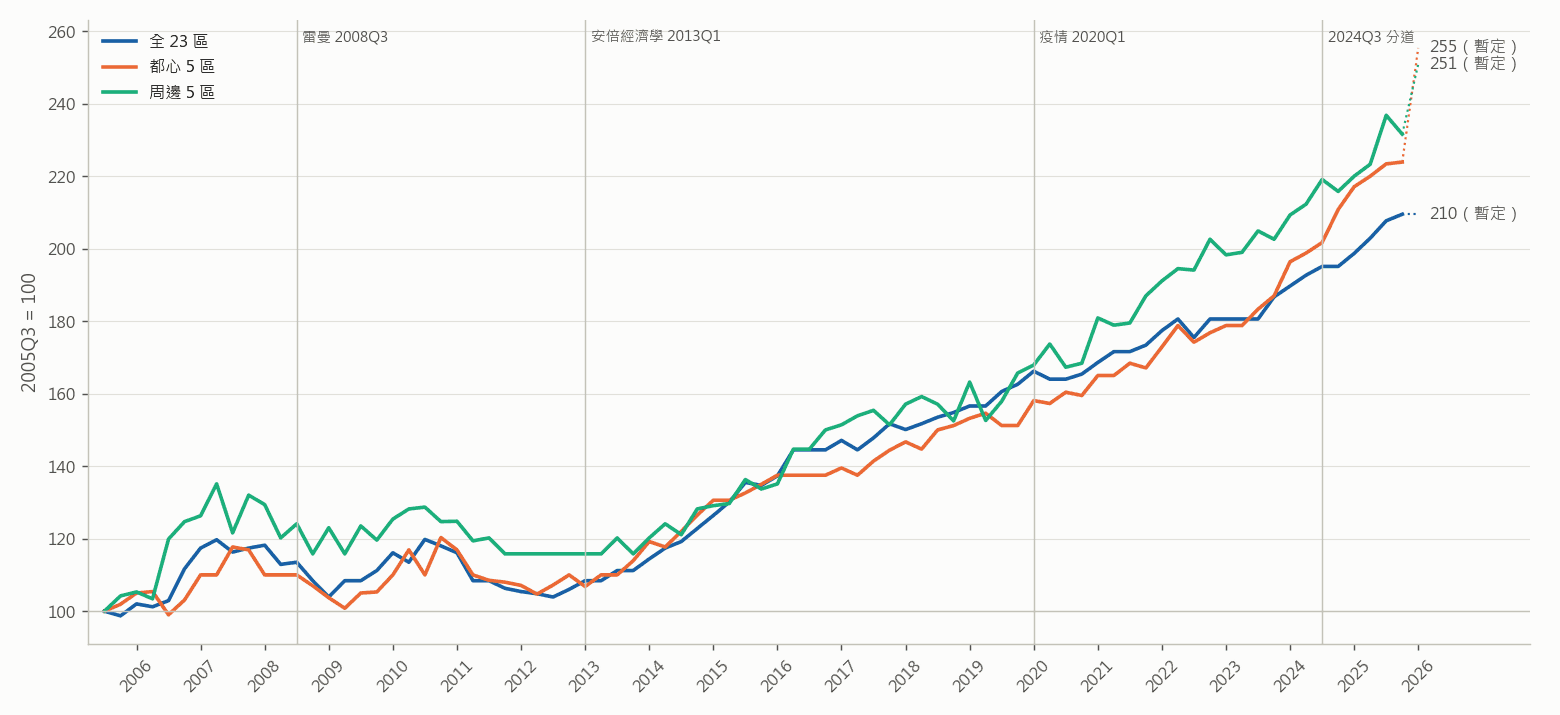
図1 23区・都心5区・周辺5区 成約㎡単価指数(2005Q3=100)。破線はデータが出そろっていない暫定値。出所:国土交通省「不動産情報ライブラリ」より東京不動産研究所作成。レポートのインタラクティブ図表を見る
2005〜2012年は東京の人口が増えていたのに、価格は動きませんでした。2013〜2019年の上昇は、日本銀行の金融緩和と歩調を合わせていました。ただし2020年以降は金利が戻っても価格は上がり続けており、20年のデータでは「利上げなら価格が下がる」という安定した関係は見られません。
実務上、追うべきなのは日銀の政策金利と10年国債利回りで、人口を見るだけでは足りません。金利が転換すると、都心の高額・高レバレッジの物件が先に反応します。2013年より前に買った人には10年分の値上がりという安全余裕がありますが、2020年以降に買った人にはありません。実務経験に基づく目安として、後者は「5年以内に売却に頼らない」ことを前提に、保有計画を組む必要があります。
2024年第3四半期から、都心と周辺が分岐
2024Q3以降は2本の線が分かれ、都心5区は28ポイント、周辺5区は7ポイント上昇しました。REINS成約価格指数(2021Q1=100)は、最新の2026Q1で全体137、都心160、周辺132となり、都心5区と周辺5区の㎡単価の差は約2.5倍です(2026Q1の成約中央値173万円対68万円)。
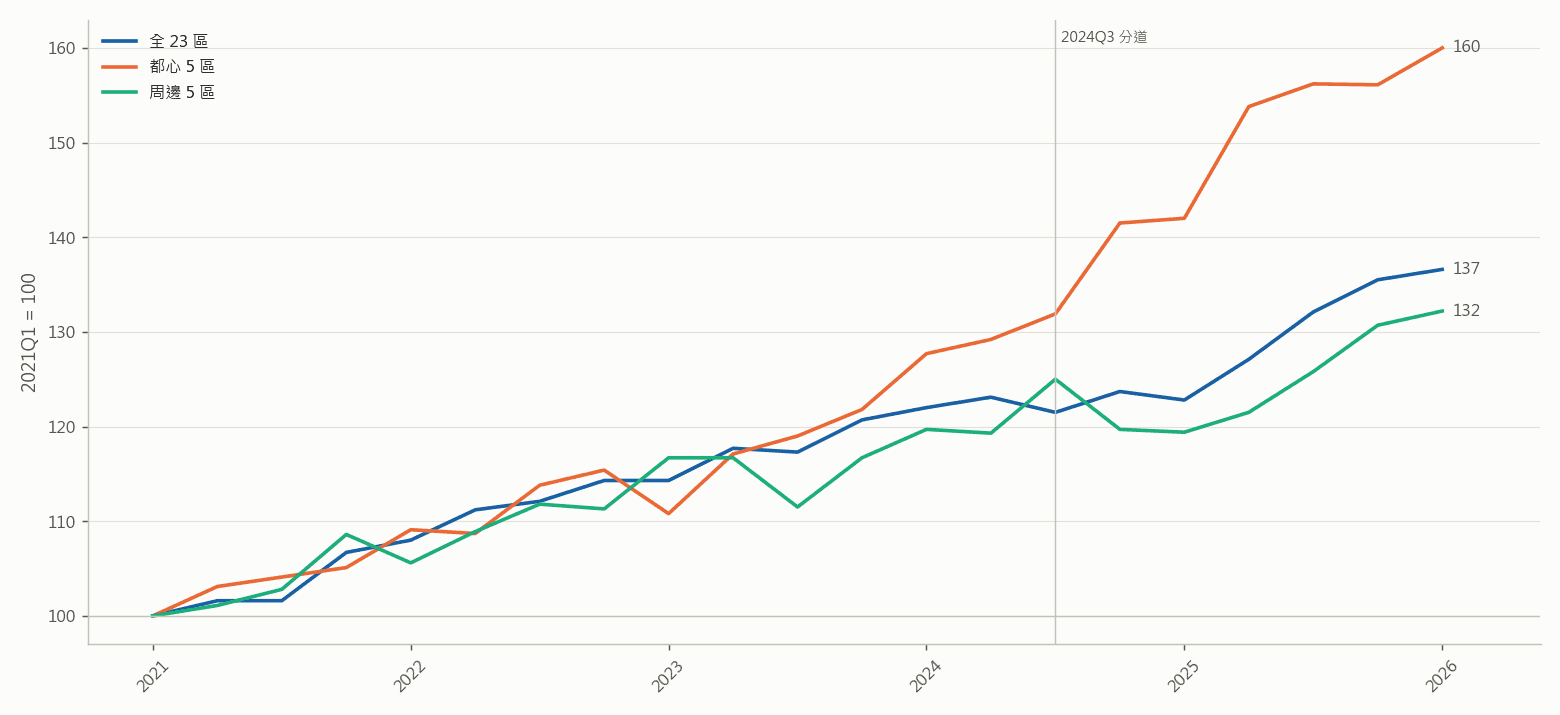
図2 REINS成約価格指数(2021Q1=100)。出所:国土交通省「不動産情報ライブラリ」より東京不動産研究所作成。レポートのインタラクティブ図表を見る
2024Q3までは都心と周辺が同じ動きをしていましたが、それ以降は2つの市場になりました。筆者の解釈では、都心5区の価格は資金の流れの影響を受けやすく、リターンは主にキャピタルゲインと為替(海外投資家の場合)です。周辺5区は住宅ローンの返済負担力に縛られ、リターンは主にキャッシュフローです。 同じ利回りの基準で両方を見ると、周辺はいつまでも割安に見え、都心ではいつまでも買えません。どちらの結論も正しくありません。
両者では戦略も異なります。
- 都心:台湾などの海外投資家が2024Q3以降に都心を追いかけて買うなら、「買うのは外貨建て資産で、利回りは周辺より低くなる」ことを前提にする必要があり、もう利回りは追求できません。出口は海外の買い手と円相場に左右されます。
- 周辺:家賃が住宅ローン金利に追随できるなら保有を続けられます。出口を支えるのは地元の実需です。
23区スコアカード(2026年第1四半期)
最新の2026Q1の成約㎡単価トップ3は、港区200、千代田区197、中央区186(万円/㎡)です。単四半期の前年比(2026Q1対2025Q1)が最も高いのは荒川区(+26.0%)、文京区(+25.6%)、千代田区(+23.2%)で、マイナスとなったのは大田区(-1.5%)です。ただし単四半期の数字は振れが大きく、成約中央値は売れた物件の構成にも左右されます。面積・築年・構造・徒歩分・災害条件をそろえる(同条件)と、直近4四半期で23区はすべて上昇し、練馬区(+6.5%)から中央区(+18.7%)までとなります。
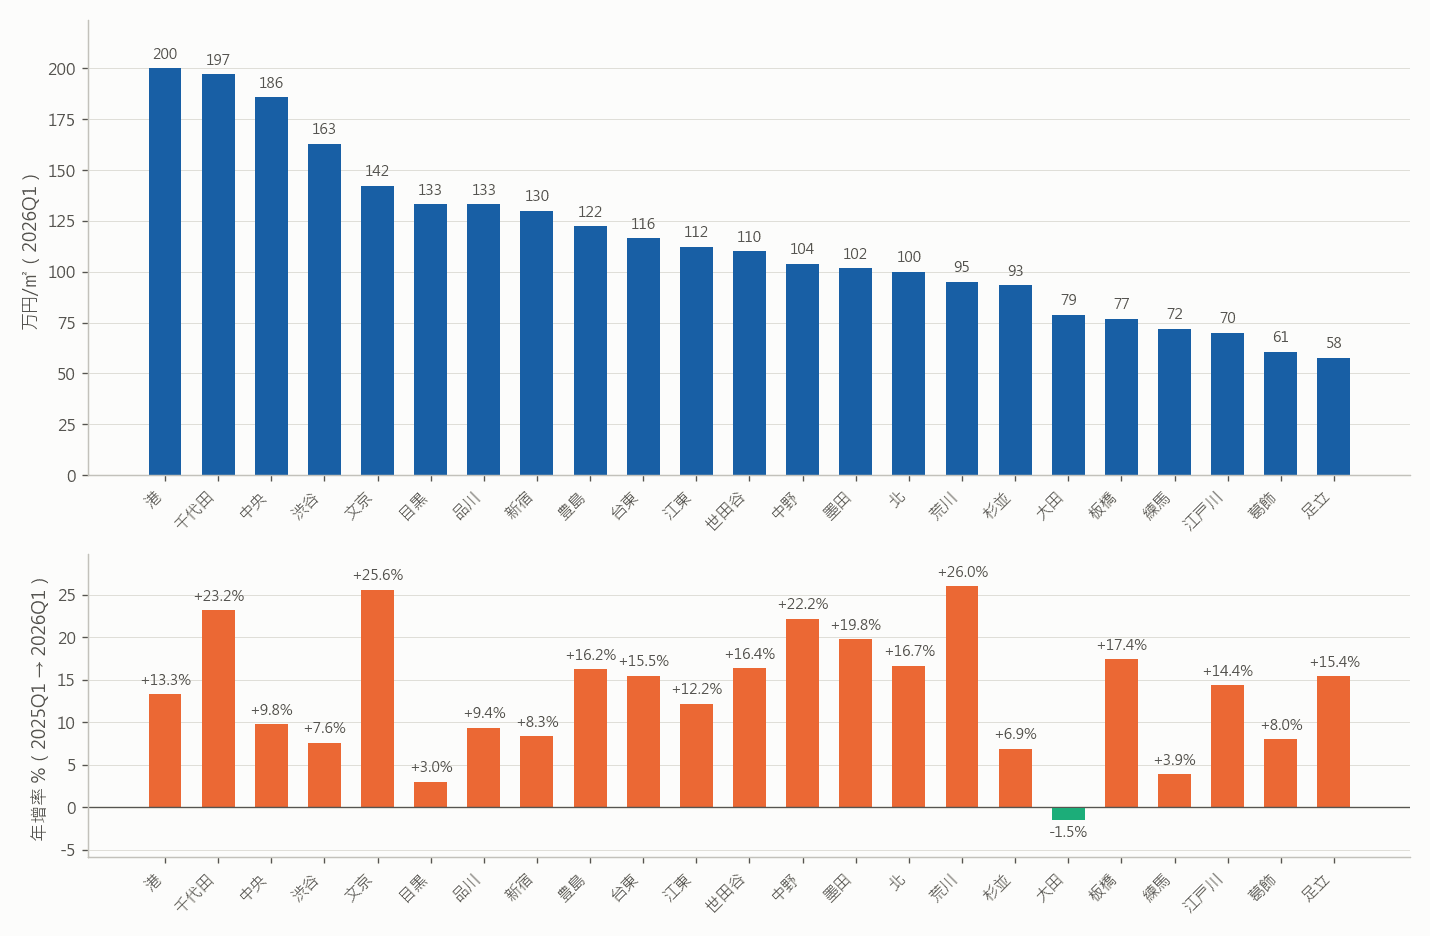
図3 23区 成約㎡単価中央値と前年比(2026Q1)。出所:国土交通省「不動産情報ライブラリ」より東京不動産研究所作成。レポートのインタラクティブ図表を見る
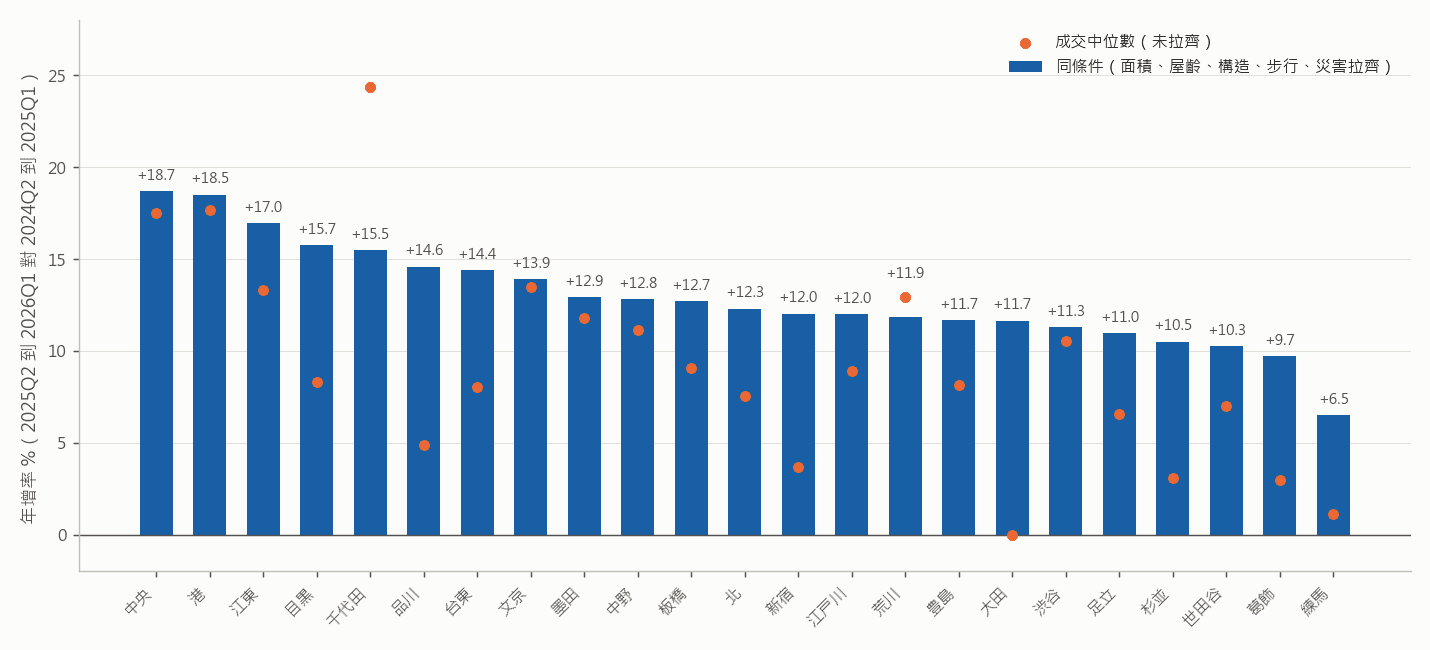
図4 23区 条件をそろえた前年比と成約中央値の前年比(2025Q2〜2026Q1 対 前年同期)。棒は面積・築年・構造・徒歩分・災害条件をそろえた前年比(同条件)、点はそろえない成約中央値の前年比で、両者の差が大きい区は売れた物件の構成が変わったことを示します。出所:国土交通省「不動産情報ライブラリ」より東京不動産研究所作成。レポートのインタラクティブ図表を見る
表1 23区 成約㎡単価・前年比(単四半期・同条件)・2022Q1からの累計・成約件数
| 区 | 2026Q1 ㎡単価(万円) | 前年同期比 % | 同条件前年比 % | 2022Q1比 % | 2026Q1 成約件数 |
|---|---|---|---|---|---|
| 港区 | 200.0 | 13.3 | 18.5 | 52.9 | 362 |
| 千代田区 | 197.1 | 23.2 | 15.5 | 50.5 | 79 |
| 中央区 | 185.7 | 9.8 | 18.7 | 60.6 | 292 |
| 渋谷区 | 162.9 | 7.6 | 11.3 | 43.8 | 221 |
| 文京区 | 142.3 | 25.6 | 13.9 | 29.7 | 196 |
| 目黒区 | 133.3 | 3.0 | 15.7 | 20.0 | 181 |
| 品川区 | 133.3 | 9.4 | 14.6 | 33.3 | 295 |
| 新宿区 | 130.0 | 8.3 | 12.0 | 22.8 | 321 |
| 豊島区 | 122.5 | 16.2 | 11.7 | 45.8 | 158 |
| 台東区 | 116.4 | 15.5 | 14.4 | 29.3 | 193 |
| 江東区 | 112.2 | 12.2 | 17.0 | 32.0 | 462 |
| 世田谷区 | 110.0 | 16.4 | 10.3 | 26.9 | 428 |
| 中野区 | 104.0 | 22.2 | 12.8 | 28.1 | 151 |
| 墨田区 | 101.8 | 19.8 | 12.9 | 36.6 | 183 |
| 北区 | 100.0 | 16.7 | 12.3 | 38.1 | 167 |
| 荒川区 | 95.0 | 26.0 | 11.9 | 47.5 | 109 |
| 杉並区 | 93.3 | 6.9 | 10.5 | 16.6 | 231 |
| 大田区 | 78.8 | -1.5 | 11.7 | 5.1 | 298 |
| 板橋区 | 76.9 | 17.4 | 12.7 | 31.5 | 293 |
| 練馬区 | 72.0 | 3.9 | 6.5 | 12.3 | 230 |
| 江戸川区 | 70.0 | 14.4 | 12.0 | 31.3 | 194 |
| 葛飾区 | 60.7 | 8.0 | 9.7 | 23.1 | 160 |
| 足立区 | 57.7 | 15.4 | 11.0 | 23.6 | 220 |
出所:国土交通省「不動産情報ライブラリ」より東京不動産研究所作成。前年同期比は2026Q1と前年同期の単四半期中央値の比較です。同条件前年比は2025Q2〜2026Q1を前年同期と比べ、面積・築年・構造・徒歩分・災害条件をそろえた上昇率です。成約100件未満の区(本号では千代田区、79件)は参考値です。
条件をそろえると、23区はこの1年すべて上昇し、最も伸びたのは依然として都心と湾岸です。中央+18.7%、港+18.5%、江東+17.0%で、荒川・文京・中野は+12%〜+14%と中位にあり、単四半期の+26%のような数字は半分が振れです。練馬・杉並・大田が上がっていないように見えるのは、売れた物件が古く、小さくなったためです。大田区では直近4四半期に築30年以上の割合が36%から44%に、30㎡以下のワンルームが12%から17%に上がり、中央値は横ばいになりました。条件をそろえれば3区も6.5%〜11.7%上昇しており、都心より遅いだけです。
実務経験に基づく目安として、外側の区は安く買えても売るのに時間がかかるため、保有期間は5年以上で計画し、入ってくるキャッシュフローを綿密に試算する必要があります。短期の売り買いには向きません。上昇の速い区(中央・港・江東など、条件をそろえた前年比17%〜19%)では、直近四半期の同条件の成約で評価します。1年前の成約を使うと、指値が低すぎて買えなくなります。
おわりに
同じ区の中でも、築年数、駅からの距離、浸水深によって価格に差がつきます。詳しくは本シリーズの「同じ区なのに価格差が大きいのはなぜ?」で解説しています。新築供給、2040年の人口、若い世代の転入先については、「東京の不動産市場、これから何を見るか」をご覧ください。
データについて
- 長期指数:国土交通省「不動産情報ライブラリ」の取引価格情報。23区全体の成約㎡単価指数は2005Q3を100とし、利用可能な直近四半期は2025Q4です。
- REINS成約価格指数:2021Q1を100とし、最新は2026Q1です。REINSは2025年以降、四半期の件数が明らかに増えており、登録カバー率が変わった可能性がありますが、レポートでは調整していません。
- 各区の㎡単価は、2026Q1の成約の中央値です。取引価格情報は1〜2四半期遅れで反映されます。直近四半期の件数が前四半期の半分に満たない場合は、暫定値として扱います。
- 本記事は公開データの整理と統計分析であり、投資助言ではありません。本文で「実務経験に基づく目安として」と示した判断基準は筆者の実務経験によるもので、レポートのデータから得た統計結果ではありません。
参考資料
本シリーズの他の記事
- 日本の中古マンションは実は3つの市場:47都道府県の価格と人口移動(2025年)
- 同じ区なのに価格差が大きいのはなぜ?築年数・駅からの距離・浸水深
- 東京のオフィスビル一棟取引価格:15年で2.5倍、2025年は1㎡あたり78万円
- 東京の不動産市場、これから何を見るか:新築供給、2040年の人口、若い世代の転入先