本記事は、東京不動産研究所『東京不動産データレポート』2026年第3四半期(創刊号)の展望編です。レポート全文は、bukken.ioの日本不動産市場レポートページでお読みいただけます。
東京の不動産市場のこれからを見るには、価格そのものに加えて、三つのことを見る必要があります。新築がどれだけ建つか、人口がどこで増えるか、そして誰が転入しているかです。この三つのデータは時点が異なります。新築供給は2024年12月まで、人口推計は2040年まで、人口移動は2025年の実際の届出にもとづくデータです。読むときは分けて考える必要があります。
新築供給:分譲マンションの着工は10年ピークの58%
東京都の分譲マンションの着工は、直近12か月の合計で26,794戸(2024年12月まで)、前年同期は26,037戸(+3%)でした。過去10年のピークは2015年前後の45,893戸です。同じ期間に、貸家の着工は38,837戸から58,388戸に増えました。
両者の違いは、何のために建てるかにあります。
- 分譲マンション:完成後に住戸ごとに個人へ販売され、各戸に区分所有権があります。のちに中古市場に出てくるのは、この種類です。
- 貸家:一棟を単一のオーナーが保有し、賃貸のみで販売はしません。住戸は小さめで仕様も抑えられており、入居者が住戸単位で購入することはできません。
また、着工は販売と同じではありません。
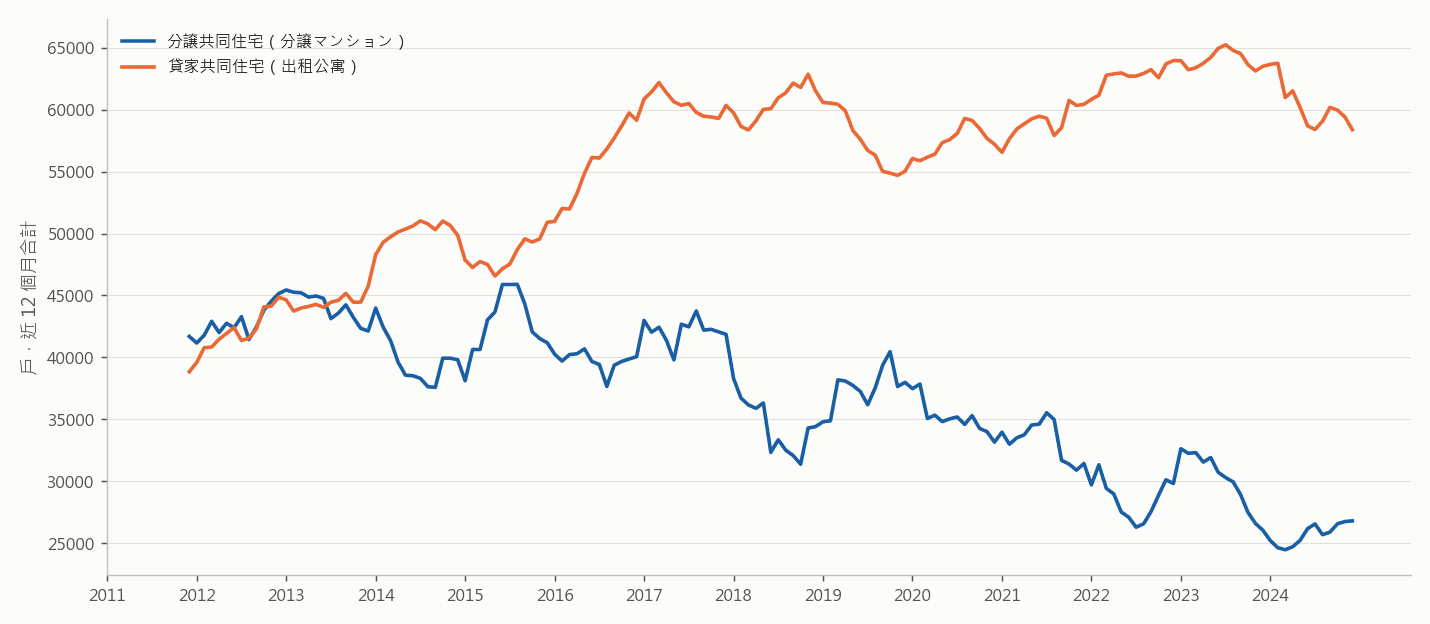
図1 東京都 新設住宅着工戸数(12か月移動合計)。出所:e-Stat「建築着工統計」より東京不動産研究所作成。
分譲の供給は10年ピークより4割以上少なく、貸家の供給は増えています。コストが上がると、分譲住宅は販売の時点で、高い価格を負担できる買い手を見つけなければなりません。一方、賃貸住宅は長期の家賃収入でコストを回収できます。分譲住宅の利益が薄くなると、デベロッパーは用地と資金の一部を賃貸住宅に振り向けます。
新築供給が細り、需要が中古へ押し出されていることが、中古の㎡単価が2013年以降上がり続けている供給面の理由です。 2024年12月時点で、分譲マンションの着工は10年ピークの58%にとどまっており、この比率が7割以上に戻るまで、中古価格に供給面からの下押し圧力はありません。建築着工統計は毎月更新され、ニュースで語られる「供給過剰」より信頼できます。
逆に、貸家の着工が年々増えていることは、単身向け小型住戸の賃貸競争が激しくなっていることを意味します。賃貸用に物件を買うなら、新築の貸家と同じタイプの単身向け小型住戸は避け、新築では供給されないタイプを選びます。たとえば駅徒歩10分以内の既成市街地や、築年数の古い物件です。50〜70㎡のファミリー型も新築では供給されないタイプですが、こちらはむしろ、この種の物件の賃貸需要がもともと高くないことを反映している可能性があります。
2040年:人口が増え続ける駅
2020〜2040年の将来推計人口は、中央区 +20.7%、千代田区 +16.9%、港区 +16.6% です。23区で最も低いのは江戸川区の -1.0% です。
駅800m圏で見ると、増加率の上位5駅は豊洲 +24%、勝どき +23%、市ヶ谷 +22%、麹町 +21%、半蔵門 +21% です。「人口が増え、価格が中央値未満」の駅は34駅(2040年の人口増加率が6.2%を超え、㎡単価が99万円未満)で、上位は入谷、鶯谷、木場、大井競馬場前です。一方、乗降客数の2019〜2023年の変化は中央値で -9.9%、2019年の水準以上に戻った駅は13%にとどまります。
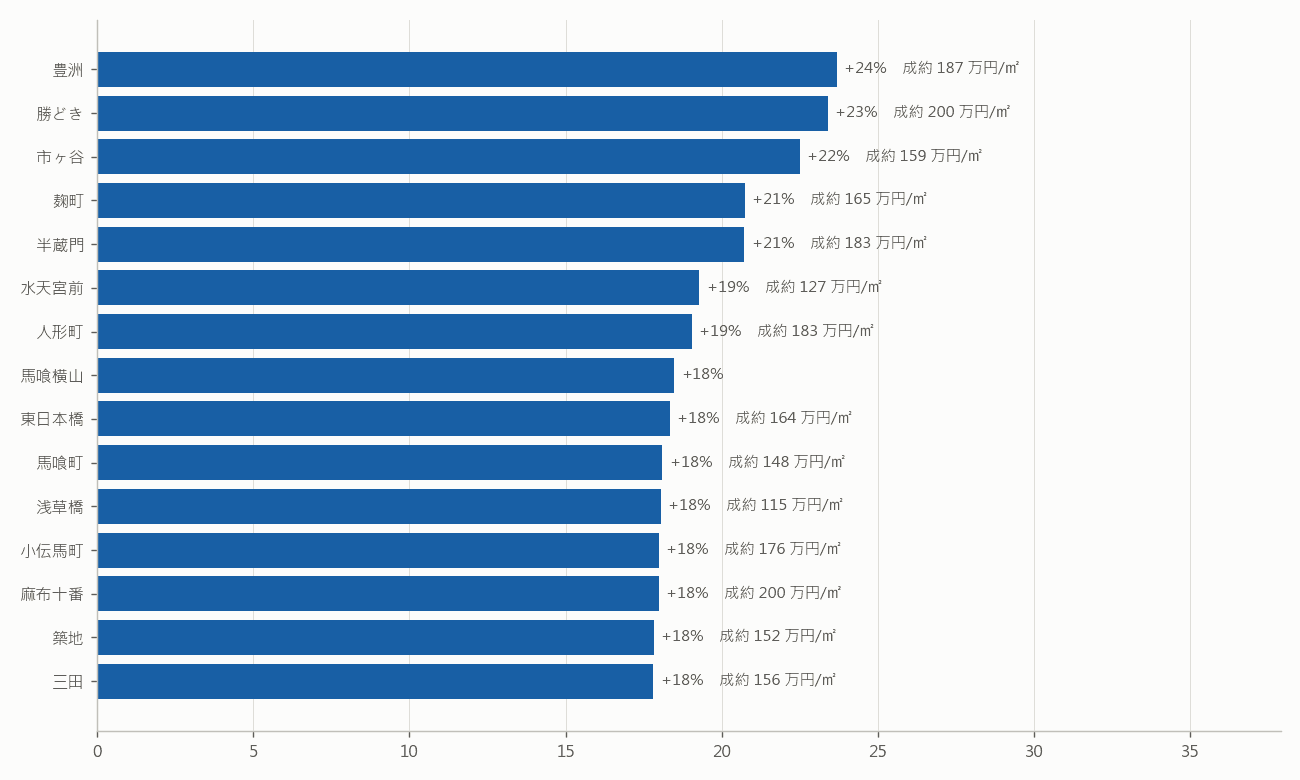
図2 2040年に人口が増え続ける駅(800m圏)。出所:国土交通省「不動産情報ライブラリ」、「国土数値情報」、e-Statより東京不動産研究所作成。
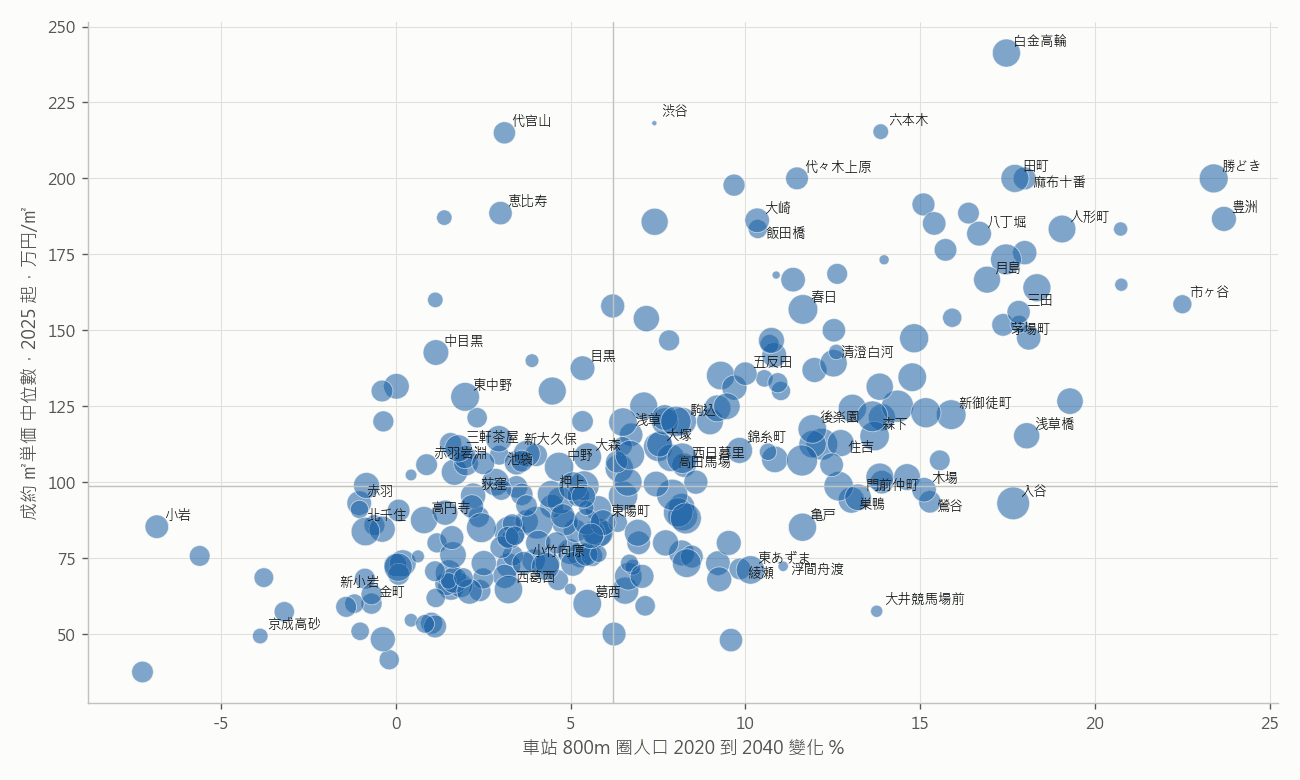
図3 人口増加率と㎡単価(右下:増加かつ割安)。点の大きさは2040年の800m圏人口、灰色の線は中央値を表します。出所:国土交通省「不動産情報ライブラリ」、「国土数値情報」、e-Statより東京不動産研究所作成。
表1 人口が増え、価格が中央値未満の駅(上位10)
| 駅 | 2020→2040年 人口 % | 2040年 65歳以上 % | ㎡単価(万円、2025年〜) | 成約件数 |
|---|---|---|---|---|
| 入谷 | 17.7 | 25.1 | 93.0 | 134 |
| 鶯谷 | 15.3 | 24.7 | 93.5 | 66 |
| 木場 | 15.1 | 23.3 | 97.5 | 93 |
| 大井競馬場前 | 13.8 | 19.8 | 57.5 | 45 |
| 門前仲町 | 13.2 | 23.8 | 95.0 | 88 |
| 巣鴨 | 13.0 | 20.8 | 94.1 | 68 |
| 亀戸 | 11.6 | 23.7 | 85.2 | 244 |
| 浮間舟渡 | 11.1 | 23.4 | 72.3 | 46 |
| 東あずま | 10.1 | 24.9 | 71.1 | 42 |
| 綾瀬 | 9.8 | 25.9 | 71.4 | 112 |
出所:国土交通省「不動産情報ライブラリ」、「国土数値情報」、e-Statより東京不動産研究所作成。
東京の人口は、はっきりと都心に集中しています。投資は区ではなく駅で見ます。都心外縁の既成市街地は、人口増加の線と価格の線が交わる場所です。この34駅が、その交点のリストです。まずこのリストから選び、「同じ区なのに価格差が大きいのはなぜ?」で取り上げた駅徒歩分数と浸水深で絞り込みます。
乗降客数はコロナ前に戻っておらず、在宅勤務は構造的なものになっています。通勤の便利さに対するプレミアムは以前より維持しにくくなり、住環境の比重が上がっています:同じ予算なら、駅に1分近いことに上乗せを払うのではなく、公園、学区、低層住宅地といった環境条件にお金を回します。
将来推計人口はトレンドにもとづく推計で、都心の増加は、建設中のタワーマンションが実際に完成するかどうかにかかっています。タワーマンションを買うことは完成後の供給に賭けること、既成市街地を買うことはすでにそこに住んでいる人口に賭けることであり、後者の予測リスクははるかに小さくなります。
23区に転入しているのは誰か:転入超過を支える20〜39歳
2025年の23区の転入超過上位3区は、足立区 +6,370(日本人 +5,404、外国人 +966)、世田谷区 +5,780(日本人 +4,670、外国人 +1,110)、大田区 +5,733(日本人 +5,303、外国人 +430)です。転出超過の区は、台東区 -32、千代田区 -51、中野区 -76、港区 -365、渋谷区 -794、豊島区 -2,250、新宿区 -3,776 です。
外国人の転入超過が日本人を上回る区はありません。23区合計の転入超過は39,197人で、うち20〜39歳が +67,264人、65歳以上は -10,060人です。
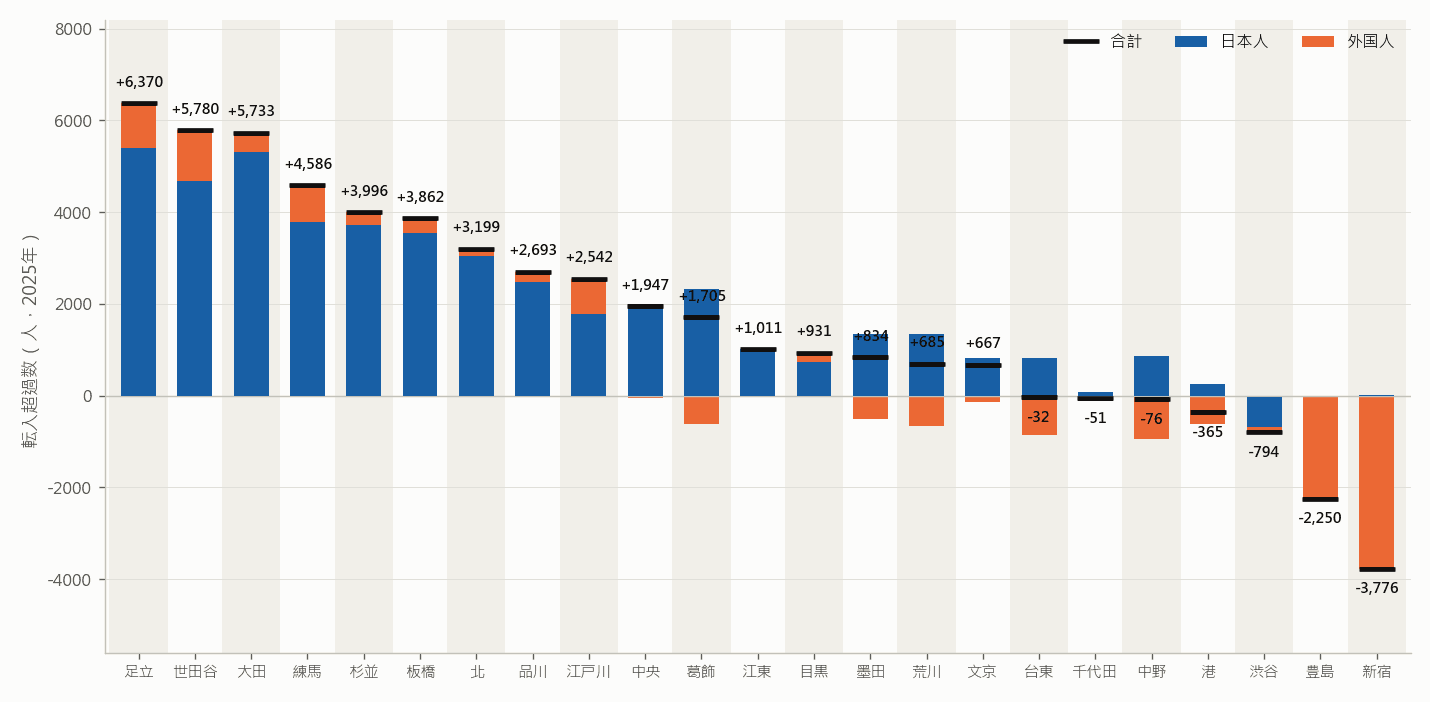
図4 東京23区 転入超過数、日本人と外国人(2025年)。出所:総務省統計局「住民基本台帳人口移動報告」(e-Stat)より東京不動産研究所作成。
表2 23区 転入超過数と年齢(2025年、人)
| 区 | 転入超過 | 日本人 | 外国人 | 20〜39歳 | 65歳以上 |
|---|---|---|---|---|---|
| 足立区 | 6,370 | 5,404 | 966 | 5,696 | 60 |
| 世田谷区 | 5,780 | 4,670 | 1,110 | 6,318 | -764 |
| 大田区 | 5,733 | 5,303 | 430 | 7,416 | -845 |
| 練馬区 | 4,586 | 3,787 | 799 | 4,457 | -364 |
| 杉並区 | 3,996 | 3,711 | 285 | 4,319 | -507 |
| 板橋区 | 3,862 | 3,552 | 310 | 4,021 | -406 |
| 北区 | 3,199 | 3,045 | 154 | 3,303 | -443 |
| 品川区 | 2,693 | 2,482 | 211 | 5,022 | -704 |
| 江戸川区 | 2,542 | 1,772 | 770 | 3,764 | -417 |
| 中央区 | 1,947 | 2,001 | -54 | 2,546 | -71 |
| 葛飾区 | 1,705 | 2,326 | -621 | 1,860 | -144 |
| 江東区 | 1,011 | 1,016 | -5 | 4,027 | -747 |
| 目黒区 | 931 | 738 | 193 | 2,551 | -500 |
| 墨田区 | 834 | 1,352 | -518 | 2,717 | -463 |
| 荒川区 | 685 | 1,344 | -659 | 1,778 | -316 |
| 文京区 | 667 | 815 | -148 | 1,422 | -338 |
| 台東区 | -32 | 823 | -855 | 1,859 | -475 |
| 千代田区 | -51 | 70 | -121 | 539 | -105 |
| 中野区 | -76 | 867 | -943 | 1,792 | -498 |
| 港区 | -365 | 250 | -615 | 1,429 | -138 |
| 渋谷区 | -794 | -680 | -114 | 1,274 | -503 |
| 豊島区 | -2,250 | -8 | -2,242 | -95 | -711 |
| 新宿区 | -3,776 | 8 | -3,784 | -751 | -661 |
出所:総務省統計局「住民基本台帳人口移動報告」(e-Stat)より東京不動産研究所作成。
流入は足立・世田谷・大田・練馬といった外縁の区に集中し、新宿・豊島・渋谷・港はむしろ転出超過です。しかも、新宿と豊島の流出は主に外国人の転出によるものです。20〜39歳は唯一大きく転入超過となっている年齢層で、65歳以上はほぼすべての区で転出超過です。
前の節で見た都心の推計人口の増加は、タワーマンションと転入してくる若い世代に支えられています。一方、最も安定した賃貸需要は外縁の区にあります。借り手は20〜39歳の単身者と新婚世帯、住戸は25〜45㎡、家賃はこの年齢層の給与で払える水準に収まります。
実務では、賃貸用の物件を買うとき、その区の総人口よりも転入超過の構成を見るほうが役に立ちます。新宿や豊島のように外国人が転出している区では空室期間が長くなるため、利回りを計算するときは、余裕として空室を1か月多めに見込んでおきます。
おわりに:主軸は引き続き金利、ただし東京は一つの市場ではない
住宅価格全体は、引き続き金利の動きに左右されます。日本の金利が上がり続ければ、住宅ローンのコストと投資家の要求利回りがともに上がり、価格が先に圧力を受ける可能性があります。そのため、直近の成約価格だけを見るのではなく、日本の金利の方向も追い続ける必要があります。
ただし、東京は一つの市場ではありません。エリアごとに、価格、人口流入、年齢構成、賃貸需要が大きく異なります。都心の価格が上がっても、すべての区が一緒に上がるとは限らないため、エリア別の価格と人口の変化をあわせて見る必要があります。人口を見るときは、乗降客数ではなく、2040年の推計人口と転入超過を見ます。都心外縁の既成市街地が人口の線と価格の線の交点であり、賃貸用の物件は20〜39歳が転入超過となっている区に絞ります。
今後は、次の四つの数字を継続して追っていくとよいでしょう。
- 日銀の政策金利と10年国債利回り(「東京23区の住宅価格2026」を参照)。
- 東京都の分譲マンション着工の、10年ピークに対する比率。7割が分かれ目です。
- オフィス系J-REITの株価、純資産(NAV)、賃料と稼働率(「東京のオフィスビル一棟取引価格」を参照)。
- 各区の転入超過の年齢構成。
データについて
- 新築供給:e-Stat「建築着工統計」。東京都の新設住宅着工戸数の12か月移動合計で、データは2024年12月までです。着工は販売と同じではありません。
- 人口推計:2020〜2040年の将来推計人口(500mメッシュ)を、駅800m圏で集計しています。推計はトレンド推計です。
- 乗降客数:駅別乗降客数。2019年と2023年を比較しています。
- 人口移動:総務省統計局「住民基本台帳人口移動報告」2025年。市区町村間の移動の届出にもとづくもので、国外からの転入は含みません。
- ㎡単価:国土交通省「不動産情報ライブラリ」。2025年以降の成約です。
- 本記事は公開データの整理と統計分析であり、投資助言ではありません。
参考資料
- 国土交通省|建築着工統計調査報告
- 総務省統計局|住民基本台帳人口移動報告
- 国土交通省|国土数値情報ダウンロードサイト
- 国土交通省|不動産情報ライブラリ
- 東京不動産研究所Bukken.io|日本不動産市場レポート
本シリーズの他の記事
- 日本の中古マンションは実は3つの市場:47都道府県の価格と人口移動(2025年)
- 東京23区の住宅価格2026:20年で2倍、2024年第3四半期から都心と周辺が分岐
- 同じ区なのに価格差が大きいのはなぜ?築年数・駅からの距離・浸水深
- 東京のオフィスビル一棟取引価格:15年で2.5倍、2025年は1㎡あたり78万円