本記事は、東京不動産研究所『東京不動産データレポート』2026年第3四半期(創刊号)のオフィス編です。レポートの全文は、bukken.ioの日本不動産市場レポートのページでお読みいただけます。
東京のオフィスビル一棟の成約単価は、15年で2.5倍になりました。2025年の事務所用途を含む一棟取引は418件、延床面積1㎡あたりの単価の中央値は78万円で、2010年は32万円でした。都心5区(千代田・中央・港・渋谷・新宿)は126万円で、2010年の41万円から3.1倍になっています。
2025年:一棟取引は418件、総額の中央値は3.5億円
2025年の一棟取引は、延床面積の中央値が400㎡、総額の中央値が3.5億円です。この成約データには、賃料と空室率は含まれていません。
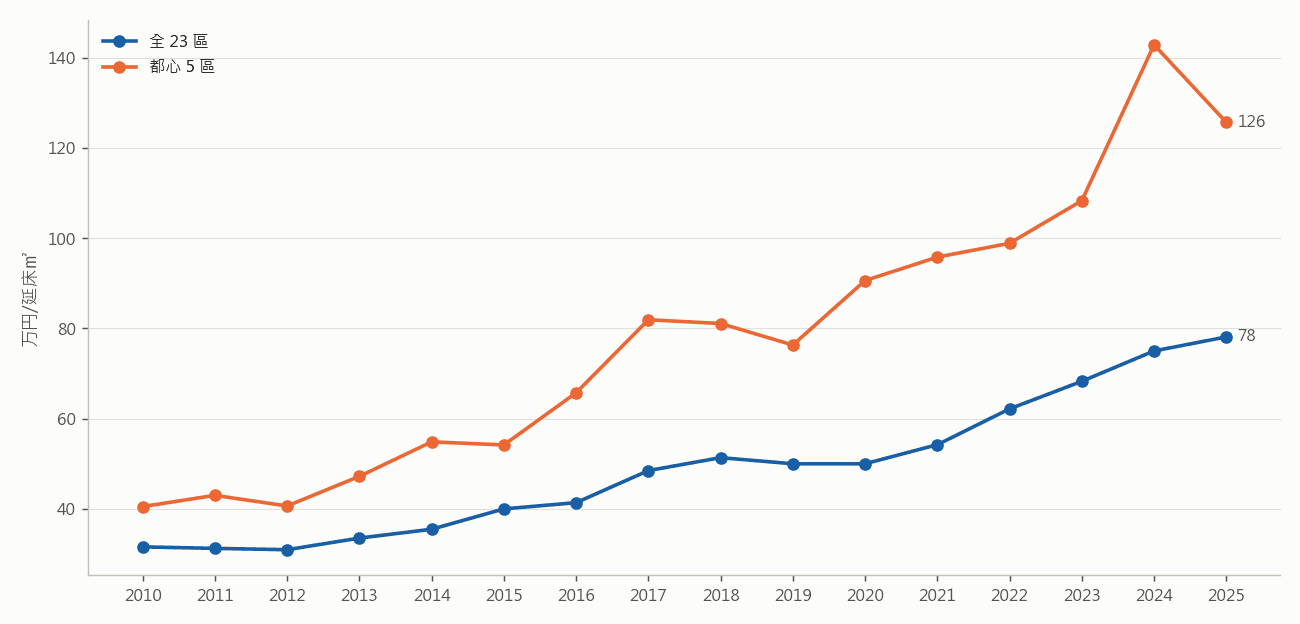
図1 事務所用途を含む一棟取引の延床㎡単価中央値。出所:国土交通省「不動産情報ライブラリ」より東京不動産研究所作成。
表1 オフィス一棟取引 年次統計
| 年 | 件数 | 延床㎡単価中央値(万円) | 都心5区 延床㎡単価中央値(万円) | 総額中央値(億円) |
|---|---|---|---|---|
| 2018 | 521 | 51.4 | 81.1 | 2.2 |
| 2019 | 426 | 50.0 | 76.3 | 2.2 |
| 2020 | 383 | 50.0 | 90.6 | 2.2 |
| 2021 | 416 | 54.2 | 95.8 | 2.2 |
| 2022 | 423 | 62.2 | 98.9 | 2.7 |
| 2023 | 431 | 68.3 | 108.3 | 2.7 |
| 2024 | 446 | 75.0 | 142.9 | 3.0 |
| 2025 | 418 | 78.1 | 125.7 | 3.5 |
出所:国土交通省「不動産情報ライブラリ」より東京不動産研究所作成。
これらの数字を読むときには、次の3点に注意が必要です。
- サンプルは「事務所用途を含む」一棟取引で、すべてが純粋なオフィスビルというわけではありません。
- 単価は一棟全体の延床面積をもとに計算しており、住宅価格編の中古マンションの㎡単価とは計算の基礎が異なるため、単純な比較には向きません。
- 年ごとの中央値は、その年にどのような物件が取引されたかに左右されます。たとえば都心5区は2024年が142.9万円、2025年が125.7万円でしたが、単年の上下をそのまま相場の転換と読むのは適切ではありません。
オフィスはなぜ住宅より大きく上昇したのか:金利と賃料収入
オフィスビル一棟の長期的な上昇率が住宅を上回っているのは、主な買い手が法人とREITで、価格が金利と賃料収入の影響を直接受けるためです。金利が低下するときはオフィス価格が通常上昇しやすく、金利が上昇したとき、あるいは賃料や稼働率が弱含んだときには、住宅より先に冷え込む可能性もあります。 そのため、オフィス系J-REITは、住宅市場を見るうえでの参考指標として使えます。
個人投資家はオフィス市場をどう見ればよいか
個人がオフィスビル一棟を直接買うのは簡単ではありませんが、オフィス系J-REITの株価、純資産(NAV)、賃料、稼働率を見ることはできます。
REITの株価が純資産を明らかに下回っているのに、実物のオフィスビルの成約単価がなお上昇している場合は、結論を急がないほうがよいでしょう。これは、投資家が金利や賃料、空室率の今後の変化を懸念していることを示している可能性があります。これらの数字が実際に悪化したことを確認してから、住宅市場が冷え込む可能性を示すサインとみなします。
オフィス市場に投資したい場合は、区分所有の小規模オフィスを買うよりも、オフィス系J-REITのほうが通常は売買しやすいです。東京のオフィス市場全体の平均賃料と空室率については、三鬼商事のデータが参考になります。
データについて
- 成約データ:国土交通省「不動産情報ライブラリ」の、東京における事務所用途を含む一棟取引。単価は延床㎡単価の年ごとの中央値で、2025年が最新の年です。
- このデータには、賃料と空室率は含まれていません。
- 本記事は公開データの整理と統計分析であり、投資助言ではありません。
参考資料
本シリーズの他の記事
- 日本の中古マンションは実は3つの市場:47都道府県の価格と人口移動(2025年)
- 東京23区の住宅価格2026:20年で2倍、2024年第3四半期から都心と周辺が分岐
- 同じ区なのに価格差が大きいのはなぜ?築年数・駅からの距離・浸水深
- 東京の不動産市場、これから何を見るか:新築供給、2040年の人口、若い世代の転入先